
IR35 en 2026: lo que todo responsable de contratación británico debe saber
IR35 determina si sus contratistas independientes británicos deben tributar como empleados. Esto es lo que cambió en 2021, lo que sigue igual y cómo el EOR elimina el riesgo por completo.

Por qué IR35 importa en 2026
IR35, las normas británicas de trabajo fuera de nómina (off-payroll), es el régimen de cumplimiento normativo sobre contratistas independientes más determinante de cualquier gran mercado de contratación europeo. Si su empresa contrata a contratistas independientes británicos a través de su propia Personal Service Company (PSC) y se equivoca en la calificación fiscal, HMRC puede reclamar el impuesto sobre la renta PAYE no ingresado, las cotizaciones de National Insurance del empleado y del empleador (15 % sobre las retribuciones por encima del umbral secundario de 5.000 £ desde abril de 2025) y el Apprenticeship Levy, más intereses y sanciones. En una inspección plurianual que abarque un puñado de contratistas independientes con tarifas altas, la deuda puede alcanzar fácilmente las seis cifras.
Desde abril de 2021, en la mayoría de los casos, esa responsabilidad no recae en el contratista independiente. Recae en el cliente final o en el pagador de la cadena de suministro, lo que a menudo significa su empresa o su empleador externalizado. Para los responsables de contratación británicos, los directores financieros y cualquiera que tome decisiones de contratación en 2026, IR35 ya no es un asunto fiscal teórico. Es un riesgo operativo que condiciona cómo se estructura cada contratación en el Reino Unido. Para el panorama completo del país, consulte la guía de contratación en el Reino Unido, y para la lista actual de proveedores vea los 10 mejores proveedores EOR para el Reino Unido.
Qué es IR35
IR35, formalmente las normas de trabajo fuera de nómina, es la legislación de HMRC que determina si un contratista independiente que trabaja a través de un intermediario (normalmente una Personal Service Company) debe, a efectos fiscales, ser tratado como empleado del cliente final. La forma comercial de la relación (factura de contratista independiente, sociedad limitada, alta en el IVA) no determina el tratamiento fiscal. Lo determina el fondo de la relación laboral.
Si el acuerdo parece y funciona como un empleo, es decir, el contratista independiente trabaja bajo la dirección del cliente, no puede enviar a un sustituto, cumple un horario fijo, está integrado en el equipo y no asume ningún riesgo económico real, HMRC lo considera "inside IR35" y lo grava como empleo. Si la relación es genuinamente independiente y comercial, es "outside IR35" y el contratista independiente puede seguir pagando el impuesto de sociedades y repartir dividendos a través de su PSC como antes.
Las normas se introdujeron en 2000 para frenar el "empleo encubierto", es decir, empleados que se convertían en contratistas independientes con PSC para reducir impuestos mientras desempeñaban sustancialmente el mismo puesto. El marco original de 2000 pedía al contratista independiente que determinara su propio estatus. Las reformas de 2017 y 2021 trasladaron esa responsabilidad hacia arriba en la cadena de suministro, hasta el cliente final.
Qué cambió en abril de 2021 para el sector privado
Antes de abril de 2021, en el sector privado, la PSC del contratista independiente era responsable de determinar el estatus IR35 y de cualquier impuesto no ingresado si esa determinación era errónea. Ese marco dificultaba la aplicación de la norma: HMRC perseguía a miles de PSC individuales en lugar de a un número menor de clientes más grandes.
El 6 de abril de 2021, las normas de trabajo fuera de nómina para clientes medianos y grandes del sector privado cambiaron sustancialmente. Ahora es el cliente final quien emite la Status Determination Statement (SDS) y quien asume el riesgo de cumplimiento. La obligación de retener PAYE y National Insurance recae en el pagador de la cadena de suministro, que suele ser el propio cliente (si contrata directamente con la PSC) o la agencia más próxima a la PSC (en cadenas de varios niveles).
Para los responsables de contratación, este es el cambio estructural crítico: IR35 es ahora un problema de quien contrata, no del contratista independiente. No se puede delegar la determinación en el contratista independiente y no se puede devolver la responsabilidad fiscal hacia arriba en la cadena solo mediante una cláusula contractual, porque HMRC atiende a la posición legal.
La exención para empresas pequeñas
La reforma de abril de 2021 no se aplica a los clientes "pequeños" del sector privado. Un cliente se considera pequeño (y por tanto exento de emitir la SDS) si no supera al menos dos de los tres umbrales siguientes de la Companies Act 2006:
- Facturación anual superior a 10,2 millones de £
- Total de balance superior a 5,1 millones de £
- Más de 50 empleados
Si su empresa está por debajo de dos de esos umbrales, siguen aplicándose las normas anteriores a 2021 y la PSC se autodetermina. Una vez que se superan dos umbrales, entra en juego el régimen liderado por quien contrata, normalmente a partir del primer ejercicio posterior a la superación del umbral, según las normas de transición de HMRC. Si su empresa está creciendo y va a cruzar la frontera de empresa pequeña, planifique la transición a IR35 entre seis y doce meses antes del hito.
Quién emite la Status Determination Statement
Para los clientes medianos y grandes del sector privado, la SDS debe ser:
- Emitida por el cliente final, la empresa que finalmente consumirá los servicios del contratista independiente, no la agencia intermediaria.
- Comunicada por escrito al contratista independiente y a la siguiente parte de la cadena de suministro (normalmente la agencia).
- Motivada: la SDS debe incluir el razonamiento de la determinación, no solo el resultado.
- Sometida a revisión: si las prácticas de trabajo cambian a mitad de la relación, hay que revisar la SDS.
HMRC exige además un proceso de desacuerdo sobre el estatus. Si el contratista independiente o el pagador impugnan la SDS, el cliente dispone de 45 días para responder con una determinación confirmada o revisada, junto con su razonamiento. No responder en 45 días traslada al cliente la responsabilidad por PAYE y National Insurance: esta es una de las reglas operativas más determinantes de IR35 y una de las que más a menudo se les escapan a los equipos de cumplimiento pequeños.
Cómo se determina realmente el estatus IR35
HMRC aplica una prueba multifactorial basada en la jurisprudencia laboral británica. Los tres factores principales y las pruebas más amplias de "part and parcel" son estos:
Prestación personal y sustitución
¿Puede el contratista independiente aportar un sustituto para completar el trabajo, sin necesitar la aprobación del cliente? Un derecho de sustitución genuino y sin restricciones es el indicador más sólido de estatus outside IR35. En la práctica, la mayoría de los contratos que sobreviven al escrutinio de HMRC incluyen una cláusula de sustitución y la realidad del trabajo permite ejercerla: un derecho que figura sobre el papel pero que las partes nunca pensaron respetar queda descartado por los tribunales.
Control
¿Quién controla cómo, cuándo, dónde y qué hace el contratista independiente? Los contratistas independientes que eligen su propio horario, escogen el método y no están integrados en la línea jerárquica del cliente se parecen más a contratistas independientes reales. Los que tienen turnos fijos, un responsable en el cliente, una ficha en el directorio de personal y reuniones 1:1 periódicas se parecen a empleados.
Mutualidad de obligaciones
¿Existe una obligación continua del cliente de ofrecer trabajo y del contratista independiente de aceptarlo? Una relación de contratista independiente real es discreta: un proyecto definido, un entregable definido, una fecha de fin definida. Un contrato "perpetuo" con prórrogas encadenadas, horas garantizadas y tiempo libre retribuido cuando no hay proyecto se parece a un empleo.
Otros factores
HMRC valora también el riesgo económico (¿pierde dinero el contratista independiente si el proyecto se alarga?), la aportación de equipamiento, la exclusividad, la duración de la relación y si el contratista independiente es "part and parcel" de la organización del cliente (correo corporativo, tarjetas de visita, cargos internos, invitaciones a eventos de personal). Ningún factor es decisivo por sí solo: el tribunal mira el cuadro completo. Para una visión internacional de dónde se aplican pruebas similares, vea los países con mayor riesgo de clasificación errónea de contratistas independientes.
La herramienta CEST: útil, pero con límites
HMRC publica una herramienta online gratuita llamada Check Employment Status for Tax (CEST). Plantea una serie de preguntas sobre la relación y devuelve uno de tres resultados: empleado a efectos fiscales (inside IR35), autónomo (outside IR35) o imposible de determinar.
HMRC se compromete a respetar los resultados de CEST, pero solo si la información facilitada es exacta y refleja las prácticas de trabajo reales. Ese es el matiz clave. Una determinación de CEST basada solo en la redacción del contrato, sin referencia a cómo funciona realmente el acuerdo, es frágil ante una inspección. Los tribunales privilegian de forma sistemática la realidad del trabajo sobre el envoltorio contractual.
CEST también pondera mucho las preguntas de sustitución y control, y es conocida por devolver "imposible de determinar" en una minoría significativa de casos: una revisión de 2023 lo estimó en torno a uno de cada cinco. Para cualquier relación controvertida, el resultado de CEST debería ser un dato más, no la determinación completa. Cuando la respuesta sea dudosa, encargue una revisión jurídica.
La responsabilidad cuando algo sale mal
Si HMRC inspecciona y determina que un contratista independiente estaba inside IR35 pero se le pagó como outside IR35, se adeudan el impuesto sobre la renta no ingresado, la National Insurance del empleado, la National Insurance del empleador y el Apprenticeship Levy. Bajo el régimen posterior a 2021:
- El pagador (la entidad más próxima a la PSC en la cadena de suministro) es el responsable por defecto. Si contrató directamente con la PSC del contratista independiente, ese es usted.
- En cadenas de varios niveles, la responsabilidad puede trasladarse hacia arriba hasta el cliente si este no emitió una SDS, no respondió a un desacuerdo en 45 días o facilitó una determinación que sabía o debería haber sabido que era inexacta.
- Los intereses corren desde la fecha en que el impuesto era originalmente exigible. Las sanciones suelen ir del 0 % al 100 % del impuesto adeudado según la conducta, y la conducta "deliberada y ocultada" se lleva el máximo.
Para entender cómo funciona la responsabilidad del EOR cuando las cosas salen mal en general, vea qué ocurre cuando su EOR se equivoca y quién responde.
Por qué los equipos británicos con muchos contratistas independientes son un riesgo estructural
El panorama IR35 posterior a 2021 ha empujado de forma silenciosa a una oleada de contratistas independientes británicos hacia la nómina de umbrella companies o hacia el empleo directo. Para quien contrata, tres patrones concretos señalan un riesgo IR35 elevado:
- "Contratistas independientes" de larga duración que parecen plantilla fija. Relaciones de varios años, horario fijo, supervisión por un empleado del cliente, inclusión en la comunicación interna: este es el patrón arquetípico de inside IR35 y el más fácil de impugnar para HMRC.
- Determinaciones "outside IR35" en bloque. Algunas empresas emitieron determinaciones "outside" al por mayor después de 2021 sin revisar caso por caso. Hoy es un vector conocido de inspección de HMRC: la ausencia de motivación en la SDS es en sí misma una señal de alarma.
- PSC sustituidas por acuerdos laxos con umbrella companies. Algunas umbrella companies con cumplimiento frágil están siendo investigadas ellas mismas. Usar una umbrella no inmuniza al cliente si esa umbrella no aplica correctamente PAYE.
Para la visión estratégica más amplia sobre estructuras de contratista independiente frente a empleado, vea si conviene contratar contratistas independientes o empleados a nivel internacional y haga el test de riesgo de clasificación errónea para poner a prueba sus relaciones actuales.
Cómo un EOR elimina el riesgo IR35
Cuando se contrata a un trabajador británico a través de un Employer of Record (EOR), el EOR es el empleador legal. El trabajador está bajo un contrato de trabajo británico conforme a la norma, con PAYE, National Insurance, alta automática en el plan de pensiones y derechos legales operando desde el primer día. Así:
- No hay PSC en la cadena
- No se requiere SDS
- No hay determinación CEST que defender
- No hay responsabilidad IR35 para usted como quien contrata
El tratamiento fiscal es el de empleo, sin más. El EOR le factura un único coste laboral totalmente cargado (salario + National Insurance del empleador + pensión + tarifa de servicio) y usted dirige el trabajo. Por eso, para las empresas que hoy usan contratistas independientes británicos de larga duración o que están pasando contratistas independientes a nómina por motivos de IR35, el EOR suele ser la vía más rápida y limpia hacia el cumplimiento: más rápida que constituir una sociedad limitada británica (de 3 a 6 meses) y sin la carga de plantilla que supone gestionar su propia nómina.
Qué hacer si hoy trabaja con contratistas independientes británicos
Una lista práctica de acciones para cualquier empresa que revise su cartera de contratistas independientes británicos en 2026:
- Pase una revisión CEST a cada relación activa. Documente los datos de entrada y el resultado. Para los resultados "imposible de determinar" o dudosos, encargue una revisión de estatus especializada.
- Emita Status Determination Statements. Para cada relación dentro del ámbito, produzca y comunique una SDS motivada. Tanto "inside" como "outside" exigen motivación documentada.
- Audite su cadena de suministro. Si contrata a través de agencias o umbrellas, confirme por escrito quién es el pagador, cómo se aplica PAYE y que la agencia o umbrella cumple ella misma la norma. Las umbrella companies débiles han generado repetidamente exposición del lado del cliente.
- Convierta a empleo vía EOR a los contratistas independientes inside IR35. Para cualquier puesto continuado que haya arrojado de forma constante "inside" o resultados dudosos, valore convertir la relación en empleo directo a través de un EOR. Eso cierra el riesgo y además estabiliza el puesto desde el punto de vista de recursos humanos.
- Mantenga vivo el proceso de SDS. Revise las determinaciones cuando cambien las prácticas de trabajo, cuando se renueven los contratos y siempre que una relación supere los 12 meses.
Cómo elegir un EOR para contratar en el Reino Unido
No todos los EOR están especializados en el Reino Unido. Busque proveedores con: operación de nómina registrada directamente ante HMRC (no puramente externalizada), soporte documentado de asesoría en IR35, experiencia convirtiendo contratistas independientes en empleados, cumplimiento del alta automática en pensiones (NEST o un plan privado) y un historial limpio en la conciliación de la National Insurance del empleador. Compare opciones en paralelo con la herramienta de comparación de Compareor, priorice proveedores con onboarding más rápido para las conversiones de contratista independiente a empleado y use la checklist de selección de EOR para recorrer las preguntas de compra.
Antes de firmar cualquier contratación británica, sea explícito con el coste. La National Insurance del empleador británica al 15 % (desde abril de 2025) más el alta automática en pensiones (aportación mínima del empleador del 3 %) añade aproximadamente un 18 % al salario, por encima de la tarifa de servicio del EOR. Para presupuestar, vea cuánto cuesta realmente un EOR país por país y las comisiones ocultas en los contratos de EOR. Para la lista de diligencia debida de 12 preguntas, vea cómo evaluar a un proveedor EOR.
IR35 en el panorama regulatorio general de 2026
El Reino Unido es una de las cinco jurisdicciones que endurecen en 2026 el control sobre contratista independiente frente a empleado, junto con Francia, España, Brasil y Alemania. Para las empresas estadounidenses en expansión este es un tema especialmente importante, porque el enfoque estadounidense por defecto de contratar a trabajadores en el extranjero como "contratistas independientes equivalentes a 1099" no funciona en el Reino Unido sin un riesgo fiscal serio. Revise el manual de contratación remota para empresas estadounidenses que se expanden a Europa y los 7 cambios en la legislación laboral de 2026 que afectan a la contratación global para el contexto entre jurisdicciones.
Preguntas frecuentes
¿Quién es responsable de determinar el estatus IR35 en 2026?
Para los clientes medianos y grandes del sector privado, el cliente final. Para los clientes pequeños (por debajo de dos de los tres umbrales de la Companies Act: 10,2 millones de £ de facturación, 5,1 millones de £ de balance, 50 empleados), la PSC del contratista independiente sigue autodeterminándose bajo las normas anteriores a 2021. Los organismos del sector público están bajo el régimen liderado por el cliente desde 2017.
¿Cuál es la sanción por una determinación IR35 incorrecta?
HMRC reclama el impuesto sobre la renta no ingresado, la National Insurance del empleado, la del empleador y el Apprenticeship Levy, más los intereses desde la fecha de exigibilidad original. Las sanciones van del 0 % al 100 % del impuesto adeudado según la conducta: normalmente del 15 % al 30 % por error negligente, y más en caso de error deliberado u ocultado.
¿Usar una umbrella company elimina el riesgo IR35?
Una umbrella que cumple la norma aplica PAYE y National Insurance por cuenta del trabajador, lo que puede eliminar la cuestión IR35, pero solo si la umbrella cumple de verdad. Los acuerdos débiles con umbrellas (mini umbrella companies, esquemas de gastos inflados, remuneración encubierta) generan su propio riesgo de inspección que puede acabar recayendo en el cliente. Un contrato de trabajo vía EOR es más limpio y más defendible para relaciones de larga duración.
¿Con qué rapidez puedo pasar a un contratista independiente británico a nómina de EOR?
El onboarding típico de un EOR británico lleva de 2 a 5 días laborables una vez recopilados el contrato y los documentos de cumplimiento, notablemente más rápido que los 3 a 6 meses necesarios para constituir una sociedad limitada británica. Cuando el contratista independiente ya está en el país y tiene número de National Insurance, las conversiones en la misma semana son rutina con los proveedores EOR más rápidos.
¿Puede un EOR emitir una SDS por mí?
No, pero una vez que el trabajador está empleado vía EOR no hay SDS que emitir. La relación es de empleo, así que IR35 no aplica. Si sigue teniendo contratistas independientes con PSC en paralelo a los empleados del EOR, la obligación de SDS para esas PSC sigue siendo suya como cliente final.
¿Y los contratistas independientes británicos en remoto que trabajan para un cliente estadounidense?
La ubicación del cliente no cambia la posición frente a IR35: lo que importa es si el cliente es una entidad mediana o grande registrada a efectos fiscales en el Reino Unido, o si el contratista independiente presta servicios a cualquier cliente final británico. Los clientes estadounidenses sin establecimiento en el Reino Unido han quedado históricamente fuera del régimen liderado por quien contrata, pero HMRC ha estrechado ese margen en sus guías recientes. Para cualquier acuerdo entre Estados Unidos y el Reino Unido, pida asesoramiento antes de dar por hecho que las normas no aplican.
En resumen
IR35 en 2026 es un régimen de cumplimiento normativo que castiga la ambigüedad. Las relaciones británicas con contratistas independientes de larga duración y estructura laxa cargan un riesgo de cola desproporcionado frente a la flexibilidad comercial que ofrecen. Para cualquier relación que parezca y funcione como un empleo, el empleo directo a través de un EOR británico es más limpio, más rápido y saca el riesgo IR35 de la ecuación por completo.
Empiece por el test de riesgo de clasificación errónea para aflorar su exposición, preseleccione proveedores especializados en el Reino Unido en el ranking de EOR para el Reino Unido y compare en paralelo con la herramienta de comparación de Compareor antes de firmar.
Obtén tu lista de candidatos
Tarda ~3 minutos. No necesitas crear una cuenta.
August 17, 2026
6 min de lectura
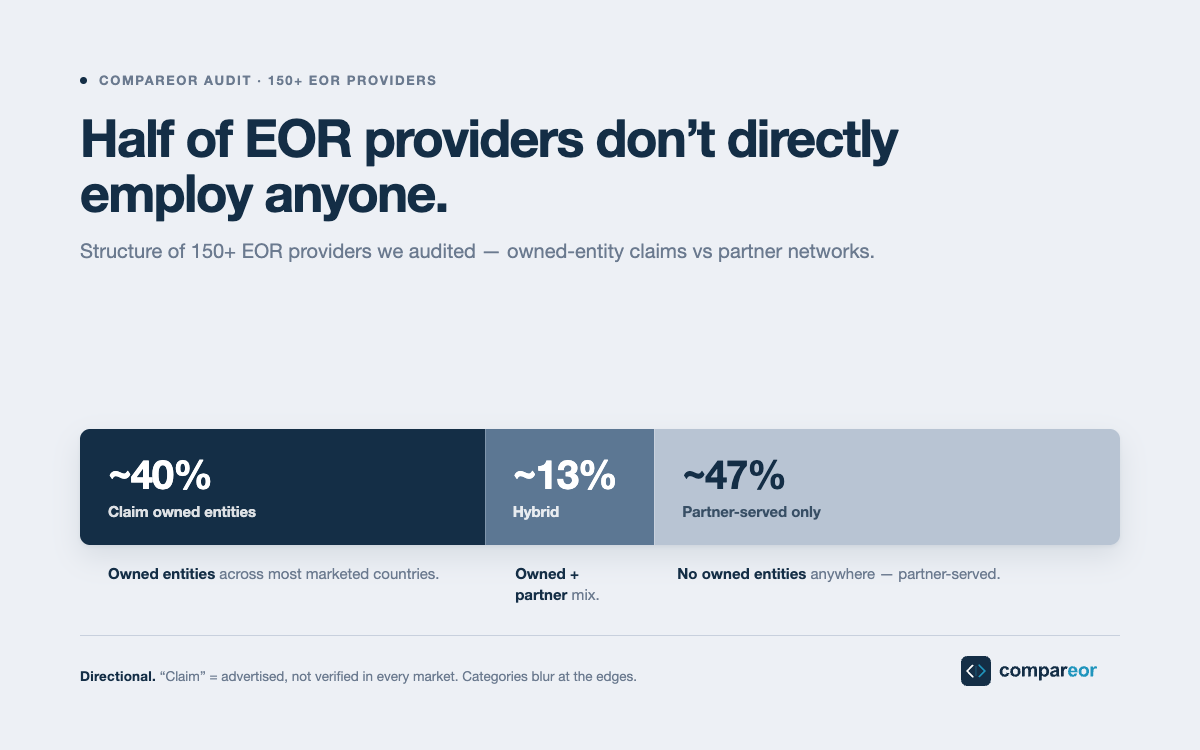
He revisado la estructura de 150+ proveedores EOR. Estos son los que de verdad poseen sus entidades.
Alrededor del 40 % de los proveedores EOR que he auditado declara y acredita entidades propias en la mayoría de los países que comercializa. Entre un 12 y un 15 % opera un híbrido honesto. Entre un 45 y un 50 % se apoya solo en socios, sin entidades propias en ningún sitio. Las cifras, la metodología, la única advertencia honesta y qué significan para los compradores.

August 17, 2026
6 min de lectura
Todo contrato de EOR tiene fecha de caducidad
El modelo EOR lleva incorporada una fecha de caducidad, en algún punto entre 15 y 20 empleados en un mismo país. Pasado ese umbral, el EOR deja de ser la opción más barata y pasa a ser un impuesto sobre el crecimiento. La mayoría de las empresas tarda un año o más en verlo, porque el contrato no lo menciona y dentro nadie es responsable de darse cuenta.

August 17, 2026
13 min de lectura
9 preguntas para la llamada de demo de un EOR (las que esperan que no se hagan)
Los comerciales de EOR tienen respuestas ensayadas para las cinco preguntas que hace todo comprador. Estas nueve son las que esperan que no se hagan: entidad propia o socio, diferencial de FX por escrito, margen sobre beneficios, alcance de la indemnidad, referencias de clientes que pasaron por un conflicto. Úselas como checklist en la llamada de demo.
Mantente al día sobre la contratación global
Recibe información semanal sobre tendencias de EOR, actualizaciones de cumplimiento y estrategias de ahorro de costes

Encuentra un mejor EOR, sin riesgos
Compara proveedores de EOR para obtener información sobre costes, cobertura y flexibilidad contractual, garantizando el cumplimiento normativo y la continuidad de las nóminas.


