
Cómo leer un presupuesto de EOR: descodificador línea por línea (2026)
Un presupuesto de EOR tipo tiene de 10 a 15 partidas, y el 60 % del sobrecoste se esconde en las 3 que el comprador no lee con atención. Aquí está el descodificador línea por línea, y en qué se diferencia un asesor humano de una calculadora de autoservicio.

El presupuesto de EOR está diseñado para parecer sencillo. No lo es.
Un presupuesto de EOR tipo llega como un PDF de una o dos páginas con un total mensual limpio al final, normalmente de 4.500 a 7.500 $ para un solo ingeniero de nivel intermedio en la mayoría de los mercados, y una línea más pequeña para la tarifa de servicio del EOR. Parece una factura. No lo es. Detrás de esos dos totales hay de 10 a 15 partidas que determinan el coste real a lo largo de la vida del contrato, y en torno al 60 % del sobrecoste en EOR se produce porque el comprador se fija en los totales y se salta las líneas.
El presupuesto también está diseñado para un comportamiento concreto del comprador: comparar el coste mensual total entre dos o tres proveedores y quedarse con el más bajo. Esa comparación es la unidad de análisis equivocada. Dos proveedores pueden presupuestar el mismo total de portada y tener estructuras de coste radicalmente distintas por debajo: uno repercute los beneficios a precio de coste con un margen de cambio del 5 %, el otro aplica un margen del 20 % sobre beneficios con un margen de cambio del 0 %. El total parece igual. El coste a cinco años no lo es.
Este artículo es un descodificador línea por línea de lo que contiene cada sección de un presupuesto de EOR tipo, de lo que significan realmente las cifras, del método de cálculo que debería haber detrás y de dónde viven los costes ocultos. Combínelo con nuestro manual de negociación de siete capas y con el diagnóstico de sobrecoste, o, cuando ya tenga un presupuesto en la mano, solicite un asesor de Compareor para repasarlo juntos en una llamada. Varios proveedores ofrecen calculadoras de coste de autoservicio; Compareor ofrece un asesor humano que lee el presupuesto concreto que usted tiene y le dice si es el adecuado para su situación.
La estructura en dos partes de todo presupuesto de EOR
Todo presupuesto se divide en dos secciones: coste de empleo y coste de servicio. Entender a qué sección pertenece cada línea es el primer paso para leer bien el presupuesto.
La sección de coste de empleo es en su mayor parte una repercusión directa. Salario bruto, cotizaciones obligatorias a cargo del empleador, beneficios obligatorios, provisiones de paga extra de fin de año o de vacaciones cuando corresponda. Son costes reales que el EOR paga a la autoridad fiscal local, a la aseguradora de beneficios, al fondo de pensiones. El margen del EOR en esta sección es pequeño o nulo en la mayoría de los contratos. La confusión está en la presentación: cómo se agregan las cifras, qué se detalla frente a qué se agrupa y si los porcentajes citados coinciden con los tipos legales reales.
La sección de coste de servicio es donde gana el EOR. Tarifa de servicio mensual, coste de alta, margen por administración de beneficios, margen de cambio, exigencia de fondo de maniobra, tarifa de terminación del contrato, subida en la renovación. Cada línea de esta sección es negociable, y cada línea es una palanca de margen para el proveedor. Leer la sección de coste de servicio exige preguntar qué está cobrando realmente cada línea, no solo si la cifra parece razonable.
SecciónQué incluye¿Negociable?Margen del proveedorCoste de empleoSalario bruto, cotizaciones obligatorias, beneficios obligatorios, provisión de paga extra de fin de añoEn general no (legal)Bajo o nuloCoste de servicioTarifa de servicio mensual, alta, margen sobre beneficios, margen de cambio, fondo de maniobra, terminación del contrato, subida en la renovaciónSí, todas las líneasAlto
Un presupuesto bien estructurado separa estas dos secciones de forma explícita y etiqueta cada línea. Un presupuesto mal estructurado las agrupa en un único coste mensual total con un desglose a pie de página que oculta las capas de margen. Lo segundo es más habitual de lo que debería, y la propia estructura es una señal sobre cómo opera el proveedor.
Línea 1: salario bruto mensual
La primera línea de todo presupuesto, y la que los compradores suelen verificar deprisa. El salario bruto mensual del empleado en moneda local, acordado entre usted y el candidato antes de emitir el presupuesto. La cifra debe coincidir exactamente con lo que usted ofreció.
Tres cosas que verificar. Primera, la moneda: ¿está expresada en moneda local (BRL, MXN, INR) o en su moneda de facturación (USD, EUR, GBP)? Si es lo segundo, ya hay un tipo de cambio implícito incorporado y no puede auditarlo sin la referencia en moneda local. Pida siempre ambas. Segunda, el periodo: ¿el salario es mensual, anual o de otra periodicidad? Los presupuestos de Brasil y de la India suelen ser mensuales; los europeos y los estadounidenses varían. Tercera, bruto frente a neto: el bruto es el estándar y es lo que debería mostrar el presupuesto, pero algunos presupuestos usan el neto, sobre todo en mercados donde negociar en neto es cultural (partes de Francia e Italia). Si la línea muestra el neto, pida el equivalente bruto y verifique las hipótesis implícitas de impuestos a cargo del empleador.
Línea 2: cotizaciones obligatorias a cargo del empleador
Es la carga de nómina del lado del empleador: seguridad social, pensiones, seguro de desempleo, accidentes de trabajo y cualquier tasa específica del país a cargo del empleador. La cifra varía muchísimo según el país: 7,65 % en Estados Unidos (FICA), 13,8 % en el Reino Unido (National Insurance del empleador), de 30 a 35 % en Francia, de 35 a 42 % en Brasil (lo detallamos en nuestra guía de contratación en Brasil), de 20 a 25 % en México y de 16 a 24 % en la India según el estado.
Qué verificar. Primero, el porcentaje debe coincidir con el tipo legal publicado para ese país. Las fuentes principales son la web del organismo local de seguridad social (INSS en Brasil, URSSAF en Francia, HMRC en el Reino Unido, IMSS en México). Si el presupuesto aplica un tipo superior al legal, pregunte por qué. Segundo, esta línea debe repercutirse a coste, sin margen. No hay margen defendible en las cotizaciones del empleador: el EOR recauda y remite al Estado. Si el presupuesto agrupa las cotizaciones obligatorias con cualquier otra cosa bajo una sola cifra, pida el desglose detallado. Tercero, la base sobre la que se calcula el porcentaje importa: la mayoría de los países calculan sobre el salario bruto, pero algunos usan otra referencia (bruto más beneficios en algunos mercados latinoamericanos, salario con tope en otros). Verifique la base.
Línea 3: paquete de beneficios
La línea de beneficios es donde vive la mayor parte del margen oculto. Suele leerse Paquete de beneficios: XXX $/mes y combina varias partidas distintas: seguro médico obligatorio (donde el país lo exige), pensión obligatoria (donde es legal), seguro médico complementario (si usted lo ofreció), seguro de vida e invalidez y cualquier otro beneficio que el candidato haya aceptado.
Las preguntas del descodificador. Primera, ¿qué hay en el paquete? Pida un desglose línea por línea de cada beneficio, la aseguradora subyacente, los detalles de la póliza y el coste. Beneficios: 450 $/mes no informa de nada; seguro médico privado BUPA, cobertura individual, 180 £/mes; aportación a pensiones del 5 % sobre el bruto, 150 £/mes; protección de ingresos, 40 £/mes; seguro de vida colectivo, 15 £/mes sí informa. Segunda, ¿cuál es el margen? La pregunta más importante de todo el presupuesto. El EOR contrata esos beneficios con proveedores locales a precio mayorista y se los factura a usted a precio minorista. El margen va del 0 % (repercusión a coste, poco frecuente pero ofrecido por un puñado de proveedores) a más del 25 % (habitual, sobre todo en proveedores de mid-market). Sobre un paquete de beneficios de 450 $/mes, un margen del 20 % son 1.080 $ al año, invisibles en el presupuesto salvo que pregunte expresamente. Tercera, ¿qué es obligatorio y qué es opcional? Algunas líneas son exigidas por ley (y no se pueden quitar); otras son opcionales (y negociables a la baja o eliminables). Saber cuál es cuál es la diferencia entre un coste fijo y un coste flexible.
Línea 4: paga extra de fin de año y bonus legales
En varios mercados, Brasil, México (aguinaldo), Italia (tredicesima), España, Portugal, Argentina y Filipinas, la ley exige un bonus anual equivalente a una o dos mensualidades, pagado en un calendario legal. El EOR lo provisiona mes a mes a lo largo del año y lo factura como partida separada o lo integra en el total mensual.
Qué verificar. Primero, ¿el país exige realmente una paga extra de fin de año? La lista es específica de cada país y no es intuitiva. Segundo, ¿cómo se provisiona en el presupuesto? Como línea visible independiente (lo más limpio), integrada en el cálculo del salario bruto (aceptable, pero más difícil de auditar) o integrada en el coste del empleador sin revelarla por separado (problemático). Tercero, ¿el tipo de provisión es correcto? Una paga extra estándar es exactamente 1/12 del salario anual, provisionada mensualmente. Una decimocuarta paga (Italia, España, Portugal y algunos mercados latinoamericanos) es otro tanto. A veces los presupuestos provisionan a un tipo equivocado o incluyen cargos fantasma de paga extra en países que no la exigen. Contraste con el requisito legal real.
Línea 5: coste total de empleo (TEC)
Es la suma de las líneas 1 a 4: salario bruto más cotizaciones obligatorias del empleador más beneficios más paga extra de fin de año. Representa lo que cuesta emplear a la persona en el país, antes de cualquier tarifa de servicio del EOR. Cada proveedor lo etiqueta como coste total de empleo, coste de empleo totalmente cargado, coste para el empleador o coste todo incluido del empleado, todos la misma cifra con nombres distintos.
La cifra en sí es auditable. Sume las líneas 1 a 4 y el total debería cuadrar. Si no cuadra, pregunte por qué: normalmente es una diferencia de método de cálculo (por ejemplo, la paga extra incluida como 1/12 en la vista mensual pero no en la agregación anual) que debería poder conciliarse. El TEC es la cifra correcta para comparar entre proveedores, porque excluye la tarifa de servicio del EOR y muestra el coste real de emplear en ese país. Si dos proveedores presupuestan TEC distintos para el mismo salario bruto en el mismo país, la diferencia está en el margen sobre beneficios, en el método de cálculo de las cotizaciones o en el tratamiento de la paga extra, y usted debería saber en cuál.
Línea 6: tarifa de servicio del EOR (mensual)
La cifra de portada, la que acapara casi toda la atención en la negociación. Normalmente de 400 a 700 $ por empleado y mes en la mayoría de los mercados, de 300 a 500 $ en mercados de carga ligera y de 700 a 1.200 $ en proveedores de gama alta o geografías especializadas. Es el cargo mensual del EOR por gestionar la relación laboral: procesamiento de nómina, ingreso de impuestos, cumplimiento normativo, soporte al empleado y la propia plataforma.
Qué verificar. Primero, ¿la tarifa es plana por empleado o escalonada según el salario o la categoría? La tarifa plana es la norma; una tarifa como porcentaje del salario (rara, pero la ofrecen algunos proveedores antiguos) se acumula con el tiempo y rara vez es defendible. Segundo, ¿qué incluye la tarifa y qué se cobra aparte? Inclusiones estándar: nómina, presentación de impuestos, soporte de cumplimiento, portal de autoservicio del empleado y soporte básico de RR. HH. Exclusiones estándar: gestión de equity, bonus fuera de ciclo, reembolsos de gastos, terminaciones del contrato y compra de equipos. Si la línea no dice qué incluye, pida por escrito una lista detallada de inclusiones. Tercero, ¿la tarifa es por empleado y mes o por evento de empleo (lo que implica algo distinto)? El estándar del sector es por empleado y mes.
Línea 7: costes de alta y onboarding
Un cargo único al inicio de cada relación laboral, normalmente de 0 a 500 $ por empleado. La línea cubre el trabajo de redactar el contrato laboral local, dar de alta al empleado ante las autoridades fiscales y de seguridad social, configurarlo en el sistema de nómina y, en algunos mercados, realizar los reconocimientos médicos previos obligatorios o las verificaciones de antecedentes.
El descodificador. Primero, los grandes proveedores, Deel, Remote, Velocity Global y Multiplier, cobran 0 de alta como elemento diferenciador competitivo. Si un presupuesto muestra un coste de alta, pida que lo eliminen; es una de las partidas más negociables del contrato. Segundo, la línea debe ser única, no recurrente. Un cargo mensual de onboarding o una tarifa de alta continuada son una señal de alarma: el onboarding es, por definición, un evento único. Tercero, los costes de alta específicos del país (reconocimiento médico obligatorio en Brasil, tasas de permiso de trabajo en algunos mercados) son repercusiones legales y deben detallarse por separado, no agruparse en el coste de alta del EOR. Si el presupuesto los agrupa, pida que los separen.
Línea 8: tipo de cambio y margen de cambio
Si usted paga a su EOR en USD, EUR o GBP y al empleado se le paga en otra moneda, la conversión ocurre en algún punto de la cadena de costes, y el EOR se queda con el diferencial entre el tipo que le cobra a usted y el tipo mayorista que consigue en el mercado. Esta línea es la sección más opaca de la mayoría de los presupuestos de EOR.
Qué exigir. Primero, la metodología del tipo. El presupuesto debe decir explícitamente cómo se fija el tipo de conversión: tipo medio de mercado en la fecha de factura, tipo spot más 1,5 %, media mensual de los tipos publicados por XE o similar. El lenguaje vago (tipo de mercado vigente, tipo bancario) es una señal de alarma y casi siempre significa que el tipo lo fija el proveedor a su discreción. Segundo, el margen. Pregunte explícitamente: ¿qué margen de cambio cobran ustedes sobre el tipo medio de mercado? La respuesta debe ser un número: 0 % (el tipo publicado de Deel), de 1 a 2 % (la mayoría de los grandes proveedores), de 3 a 4 % (proveedores antiguos), más del 5 % (problemático). Consígalo por escrito. Tercero, el momento. ¿La conversión se hace al emitir la factura, al pagar o en otro momento? El momento afecta al tipo y al importe, sobre todo en monedas volátiles. Cuarto, en el propio presupuesto la conversión debe ser visible: debería ver el coste en moneda local, el tipo de cambio aplicado y el total en la moneda facturada. Si solo aparece el total en la moneda facturada, el cambio está oculto y no puede auditarlo.
Línea 9: fondo de maniobra, depósito o reserva
Muchos EOR exigen un fondo de maniobra para la nómina, normalmente de 1 a 2 meses de nómina prevista, depositado por adelantado y retenido como reserva frente a impagos. La línea puede aparecer como depósito inicial, reserva de nómina, depósito de circulante o similar. Es su dinero, pero está en la cuenta del proveedor y a veces genera intereses para él.
Qué verificar. Primero, el importe: ¿cuál es la exigencia de fondo y cómo se calcula? Una reserva de un mes es razonable; dos meses está en la parte alta; más de dos meses es problemático. Segundo, la devolución: ¿el fondo es totalmente reembolsable al terminar el contrato y en qué plazo? El estándar es el reembolso íntegro en un plazo de 30 a 60 días desde la terminación. Tercero, el tratamiento de los intereses: ¿el proveedor le paga intereses por el depósito (raro, pero alcanzable en operaciones grandes) o los retiene sin coste? Cuarto, la negociabilidad: para empresas con historial crediticio consolidado y cuentas auditadas, el fondo suele poder eliminarse en parte o del todo. Pídalo.
Línea 10: costes de terminación del contrato y offboarding
Suele aparecer en una sección aparte de términos y condiciones en lugar de en la página principal del presupuesto, lo que ya es una señal: el EOR no quiere que esta cifra sea un punto de comparación en el momento de firmar. La estructura estándar: la indemnización por despido y el preaviso legales se repercuten a coste (son los importes que exige la jurisdicción local), más una tarifa de servicio encima para compensar al EOR por el trabajo procedimental de ejecutar la terminación del contrato.
El descodificador. Primero, la repercusión legal debe estar detallada: ¿cuál es el preaviso exigido en el país, cuál es la fórmula de la indemnización por despido, cuál es el calendario? Esto no es negociable, pero debe ser transparente. Segundo, la tarifa de servicio del EOR por terminación del contrato: normalmente de 0,5 a 1 mes de la tarifa de servicio estándar, a veces de 1,5 a 2 veces. Cualquier cosa por encima de 1,5 veces es agresiva y negociable. Tercero, el hecho que la activa: ¿se cobra en cualquier terminación o solo en las terminaciones sin causa? El desencadenante debería ser la terminación sin causa; una dimisión no debería generar tarifa de servicio por terminación. Cuarto, cualquier permanencia o periodo mínimo de servicio en el contrato: algunos EOR imponen compromisos mínimos de 6 o 12 meses por empleado, con penalización por salida anticipada si hace el offboarding antes. Verifíquelo y negóciele a la baja si existe.
Línea 11: condiciones de renovación anual y subida
Enterrada en las condiciones del contrato, no en el resumen del presupuesto. La cláusula suele decir algo como las tarifas de servicio están sujetas a revisión anual y podrán ajustarse al alza para reflejar cambios en los costes legales, las condiciones de mercado y la inflación. Ese lenguaje es el escalador de renovación: da al proveedor el derecho unilateral a subir la tarifa de servicio de portada en cada aniversario del contrato.
Qué negociar. Primero, sustituya el lenguaje abierto del escalador por un tope firme: ajuste anual de la tarifa de servicio limitado al IPC o al 3 %, lo que sea menor. La mayoría de los proveedores lo aceptarán. Segundo, separe la repercusión legal de la tarifa de servicio: las subidas legales (un país que sube las cotizaciones del empleador) son repercusión y no dependen del criterio del proveedor; los cambios en la tarifa de servicio son la parte negociable. El contrato debería distinguirlo. Tercero, consiga preaviso: al menos 90 días antes de la fecha de renovación, por escrito, con el ajuste propuesto y su justificación. Cuarto, consiga un derecho de salida anticipada ligado a la renovación: si el proveedor sube la tarifa por encima del tope, usted debería tener una cláusula de salida limpia con un calendario de transición definido.
Las notas al pie: donde se esconden casi todas las sorpresas
El final del presupuesto, los asteriscos, la línea de se aplican los T&Cs. Casi todos los compradores se la saltan. Casi todas las sorpresas viven ahí.
Cinco cláusulas que conviene leer con atención. Primera, los cálculos a prorrata: ¿cómo trata el presupuesto los meses parciales? Fechas de inicio a mitad de mes, terminaciones a mitad de mes, periodos de excedencia. La fórmula debería ser días trabajados divididos entre días del mes, sobre una base transparente. Segunda, las cláusulas de divisa: ¿qué ocurre si la moneda local se mueve más de un X % frente a la moneda de facturación? Algunos contratos tienen cláusulas estilo fuerza mayor que permiten volver a presupuestar; otros fijan el tipo. Verifique cuál. Tercera, las cláusulas de cambio sustancial: permiten al proveedor volver a presupuestar si los costes legales cambian de forma sustancial. Defina sustancial: sin un umbral concreto (por ejemplo, más de un 3 % de variación en el tipo legal), la cláusula equivale a un derecho unilateral de represupuestar. Cuarta, la indemnidad: ¿quién responde de los incumplimientos normativos? El EOR debería responder de sus propios errores; usted responde de sus instrucciones (por ejemplo, pedir al EOR que haga una clasificación errónea de un trabajador). La cláusula debe ser específica. Quinta, los datos y la propiedad intelectual (PI): ¿quién es titular de los datos del empleado, de los registros laborales y de la PI que el empleado genere durante la relación laboral? La respuesta por defecto debería ser: la PI es suya; el EOR custodia los datos por cuenta de usted; los datos deben devolverse y eliminarse al final del contrato.
Cómo verificar un presupuesto antes de firmar: la auditoría en 6 pasos
Se puede hacer en 90 minutos con el presupuesto delante y la web de la seguridad social del país abierta en otra pestaña.
PasoQué comprobarCriterio para aprobar1. Conciliación del TECLa suma de las líneas 1 a 4 coincide con el coste total de empleo declaradoCoincidencia exacta, o diferencia de conciliación explicable2. Auditoría del tipo legalEl % de cotización del empleador coincide con el tipo publicado del paísDentro de 1 punto porcentual de la fuente oficial3. Margen sobre beneficios% de margen revelado por escritoIdealmente por debajo del 10 %; por debajo del 20 % aceptable; por encima del 20 % problemático4. Transparencia del cambioMetodología del tipo y % de margen por escrito, con ejemplo resueltoMargen por debajo del 2 %; tipo medio de mercado revelado5. Tope de renovaciónSubida anual limitada en el contrato, no abiertaLigada al IPC o fijada entre el 3 y el 5 %6. Comparación de referenciaPresupuesto comparado con al menos una alternativa o con la referencia de CompareorDentro del 10 al 15 % de la mediana de su categoría
Si el presupuesto supera los seis pasos con respuestas detalladas, auditables y transparentes, el proveedor ha llevado un proceso limpio y el presupuesto es firmable. Si falla en dos o más pasos, margen opaco sobre beneficios, cambio no revelado, renovación sin límite, la respuesta no es negociar más duro; es pedir un presupuesto limpio o pasar a otro proveedor. La estructura del presupuesto es una señal sobre cómo operará el proveedor durante toda la vida del contrato.
Calculadora de autoservicio frente a asesor humano: cuál es la diferencia
Varios grandes proveedores de EOR ofrecen calculadoras de coste de autoservicio en sus webs: Deel, Remote, Velocity Global, Multiplier, Oyster y otros. Usted introduce el país, el salario bruto y la categoría, y obtiene al instante una estimación de coste mensual. Las calculadoras son útiles para una primera aproximación presupuestaria y para comparaciones aproximadas entre países, y la mayoría son razonablemente precisas, dentro de un 5 a 10 % del presupuesto real que llega después.
Lo que no pueden hacer es leer su presupuesto real y decirle si es justo. Una calculadora de autoservicio es el modelo de precios del propio proveedor aplicado a los datos que usted introduce. Le muestra lo que cobra ese proveedor, no si lo que cobra es competitivo, si el margen sobre beneficios es razonable, si la transparencia del cambio es aceptable, si la cláusula de renovación es firmable o si tiene usted palancas de negociación que no está usando. La calculadora es el presupuesto, no la auditoría del presupuesto.
Un asesor de Compareor se sienta al otro lado de la mesa. El servicio es humano, una persona en una llamada, no una herramienta, gratuito para el comprador (a Compareor le paga el proveedor al cierre, no usted) y construido en torno a la revisión línea por línea que describe este artículo. El asesor lee el presupuesto que usted ya tiene, repasa cada línea con usted, explica qué significa cada cifra, señala las partidas por encima de mercado, identifica dónde está la palanca de negociación y le dice con claridad si el presupuesto es el adecuado para su situación. En el caso de los proveedores de la red de socios de Compareor, el asesor aplica además descuentos de socio prenegociados, que pueden quedar por debajo del presupuesto estándar sin más negociación.
No son sustitutos, son momentos distintos del proceso de compra. Use la calculadora para la primera aproximación presupuestaria y la comparación entre países. Use un asesor para el presupuesto concreto que está pensando en firmar. Donde una calculadora de autoservicio responde cuánto cuesta esto, un asesor responde es este un presupuesto justo y qué debería cambiar. Solicite un asesor de Compareor cuando ya tenga un presupuesto en la mano.
Preguntas frecuentes
¿Por qué difieren dos presupuestos de EOR para el mismo país y salario?
Por tres motivos, en orden aproximado de impacto decreciente. El margen sobre beneficios (a menudo la mayor diferencia), el margen de cambio (la segunda mayor) y la tarifa de servicio de portada (la más visible). Dos proveedores pueden presupuestar totales idénticos con estructuras de coste completamente distintas por debajo, y por eso la unidad correcta de comparación es el coste total de empleo sin el margen del EOR, no el total mensual final.
¿Cuál es el multiplicador correcto del coste total de empleo sobre el salario bruto?
Depende del país. Como referencias aproximadas: de 1,10 a 1,20 veces en el Reino Unido y España, de 1,25 a 1,35 en Alemania, de 1,40 a 1,60 en Francia e Italia, de 1,60 a 1,80 en Brasil, de 1,20 a 1,30 en la India y de 1,25 a 1,40 en México. El desglose país por país tiene la tabla completa.
¿Puedo pedir el coste mayorista de los beneficios?
Sí, y debería. El planteamiento: nos gustaría ver el presupuesto de la aseguradora a precio de proveedor, separado de su carga administrativa por encima. Algunos proveedores lo compartirán sin más; otros se resistirán. La resistencia es en sí misma una señal sobre cómo está estructurado el margen sobre beneficios. Insista hasta obtener una respuesta clara.
¿Cuál es la forma más limpia de comparar dos presupuestos?
Normalícelos con la misma plantilla: salario bruto, cotizaciones del empleador, beneficios a coste, margen sobre beneficios, paga extra de fin de año, tarifa de servicio del EOR, alta, margen de cambio, fondo de maniobra, tarifa de terminación del contrato y tope de renovación. La comparación en paralelo sobre esta plantilla saca a la luz las diferencias reales de coste. La herramienta de comparación de Compareor lo hace automáticamente para los grandes proveedores, o un asesor gratuito hará la normalización por usted en una llamada.
¿Y si el proveedor se niega a detallar?
Es una señal. Márchese. No existe una razón de negocio defendible para que un EOR se niegue a detallar la estructura de costes, y sí existe una razón mala: que la estructura esté diseñada para ocultar capas de margen. Los grandes proveedores de primer nivel detallan todos de buen grado porque sus precios son competitivos sobre una base detallada. Los proveedores que no detallan suelen ser los que perderían en una comparación directa.
¿Cuánto tiempo debo reservar para revisar el presupuesto?
Noventa minutos para un presupuesto, dos horas para comparar dos o tres en paralelo. La auditoría en sí es más rápida de lo que la gente espera porque las preguntas son sistemáticas. La parte lenta es esperar a que el proveedor responda a las peticiones de aclaración, que suelen tardar de 2 a 5 días hábiles por ronda. Reserve una semana de colchón en el calendario de compra para una revisión en condiciones.
¿Qué hace realmente el asesor de Compareor que no hace una calculadora de autoservicio?
Una calculadora de autoservicio le da el presupuesto del propio proveedor: útil para presupuestar, no para verificar. Un asesor de Compareor es una persona con la que puede hablar: lee el presupuesto real que ha recibido, lo repasa línea por línea con usted en una llamada, explica qué representa cada cifra, señala las partidas por encima de mercado, identifica sus palancas de negociación y le dice si el presupuesto es el adecuado para firmar en su situación concreta. Cuando procede, aplica además descuentos de la red de socios. El servicio es gratuito para los compradores, a Compareor le paga el proveedor al cierre, no usted, y sin compromiso de continuar.
En resumen
Un presupuesto de EOR es un solo documento, pero representa los próximos 12 a 36 meses de coste. El total del final es el lugar equivocado para tomar la decisión. El lugar correcto es el desglose línea por línea: salario bruto auditable, cotizaciones obligatorias que coinciden con el tipo publicado, beneficios detallados con el margen revelado, metodología y margen de cambio por escrito, condiciones de terminación del contrato y de renovación limitadas y transparentes.
Los compradores que consiguen buenos acuerdos son los que tratan el presupuesto como punto de partida para pedir aclaraciones, no como punto final para decidir. Los que pagan de más son los que comparan totales finales entre proveedores y eligen el más bajo, sin ver que las estructuras que hay debajo son distintas. Noventa minutos de lectura atenta, tres rondas de aclaraciones con el proveedor y una comparación en paralelo con al menos una alternativa bastan para sacar a la luz el 80 % del ahorro disponible.
Si el presupuesto que está leyendo ahora mismo supera la auditoría de seis pasos con limpieza, es un contrato firmable y el proveedor actúa de buena fe. Si no lo supera, beneficios opacos, cambio no revelado, renovación sin límite, lo correcto no es negociar más duro. Es pedir un presupuesto limpio, o traer a un asesor de Compareor, una persona que leerá el presupuesto con usted, repasará cada línea, explicará qué significa y le dirá con claridad si es el acuerdo adecuado para su situación. Las calculadoras de autoservicio le dicen cuánto cuesta algo. Un asesor le dice si ese coste es el correcto. El presupuesto que firme debería ser un presupuesto que entienda línea por línea. Todo lo demás es sobrecoste esperando a ocurrir.
Obtén tu lista de candidatos
Tarda ~3 minutos. No necesitas crear una cuenta.
August 17, 2026
6 min de lectura
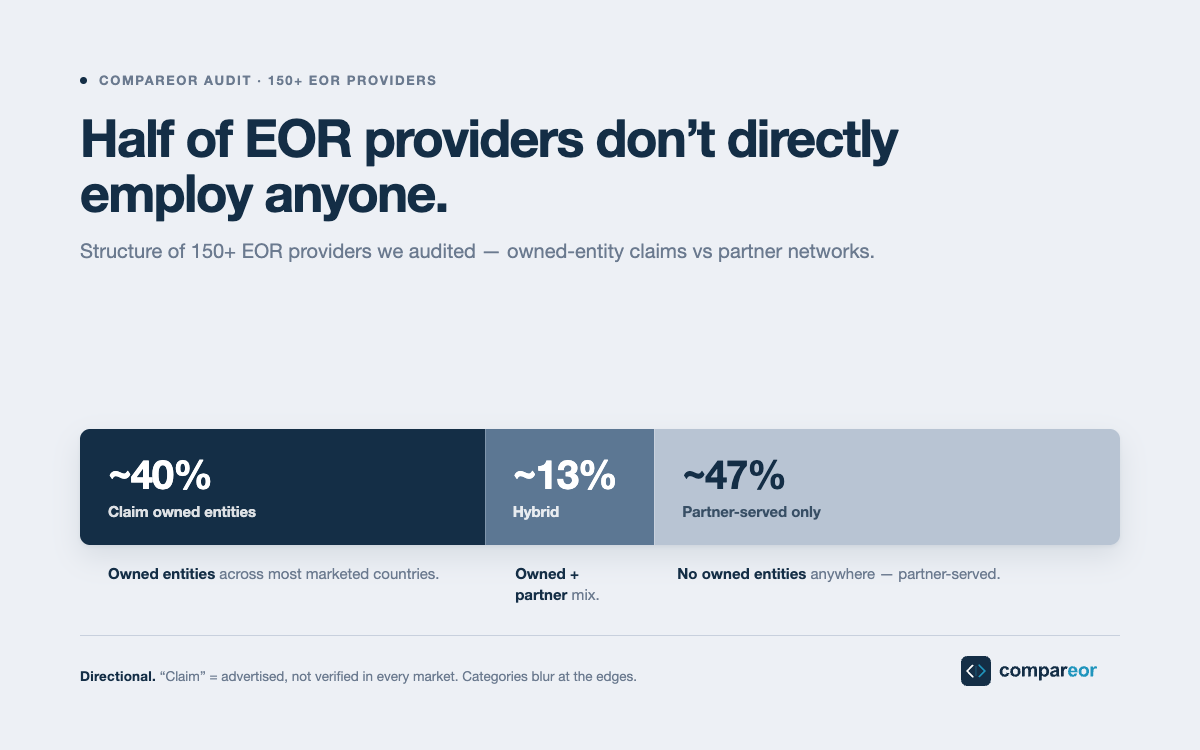
He revisado la estructura de 150+ proveedores EOR. Estos son los que de verdad poseen sus entidades.
Alrededor del 40 % de los proveedores EOR que he auditado declara y acredita entidades propias en la mayoría de los países que comercializa. Entre un 12 y un 15 % opera un híbrido honesto. Entre un 45 y un 50 % se apoya solo en socios, sin entidades propias en ningún sitio. Las cifras, la metodología, la única advertencia honesta y qué significan para los compradores.

August 17, 2026
6 min de lectura
Todo contrato de EOR tiene fecha de caducidad
El modelo EOR lleva incorporada una fecha de caducidad, en algún punto entre 15 y 20 empleados en un mismo país. Pasado ese umbral, el EOR deja de ser la opción más barata y pasa a ser un impuesto sobre el crecimiento. La mayoría de las empresas tarda un año o más en verlo, porque el contrato no lo menciona y dentro nadie es responsable de darse cuenta.

August 17, 2026
13 min de lectura
9 preguntas para la llamada de demo de un EOR (las que esperan que no se hagan)
Los comerciales de EOR tienen respuestas ensayadas para las cinco preguntas que hace todo comprador. Estas nueve son las que esperan que no se hagan: entidad propia o socio, diferencial de FX por escrito, margen sobre beneficios, alcance de la indemnidad, referencias de clientes que pasaron por un conflicto. Úselas como checklist en la llamada de demo.
Mantente al día sobre la contratación global
Recibe información semanal sobre tendencias de EOR, actualizaciones de cumplimiento y estrategias de ahorro de costes

Encuentra un mejor EOR, sin riesgos
Compara proveedores de EOR para obtener información sobre costes, cobertura y flexibilidad contractual, garantizando el cumplimiento normativo y la continuidad de las nóminas.


