
IR35 en 2026 : ce que tout manager qui recrute au Royaume-Uni doit savoir
L'IR35 détermine si vos freelances britanniques doivent être imposés comme des salariés. Voici ce qui a changé en 2021, ce qui n'a pas bougé, et comment l'EOR supprime totalement le risque.

Pourquoi l'IR35 compte en 2026
L'IR35, les règles britanniques dites off-payroll working, est le régime de conformité applicable aux freelances le plus lourd de conséquences de tous les grands marchés du recrutement européens. Si votre entreprise engage des freelances britanniques via leur propre Personal Service Company (PSC) et que vous vous trompez de qualification fiscale, HMRC peut réclamer l'impôt sur le revenu PAYE non versé, les cotisations salariales et patronales National Insurance (15 % sur les rémunérations au-dessus du seuil secondaire de 5 000 £ depuis avril 2025), ainsi que l'Apprenticeship Levy, plus les intérêts et les pénalités. Sur un contrôle portant sur plusieurs années et une poignée de freelances à taux élevé, l'addition atteint facilement six chiffres.
Depuis avril 2021, dans la plupart des cas, cette responsabilité ne pèse plus sur le freelance. Elle pèse sur le client final ou sur le payeur (fee-payer) de la chaîne contractuelle, ce qui veut souvent dire votre entreprise ou votre employeur externalisé. Pour les managers qui recrutent au Royaume-Uni, les directeurs financiers et toute personne qui décide d'un mode d'engagement en 2026, l'IR35 n'est plus un sujet fiscal théorique. C'est un risque opérationnel qui conditionne la structuration de chaque engagement britannique. Pour la vue d'ensemble du pays, voir le guide du recrutement au Royaume-Uni, et pour la liste actuelle des prestataires, voir le top 10 des prestataires EOR pour le Royaume-Uni.
Ce qu'est l'IR35
L'IR35, formellement les off-payroll working rules, est la législation de HMRC qui détermine si un freelance travaillant via un intermédiaire (typiquement une Personal Service Company) doit, sur le plan fiscal, être traité comme un salarié du client final. La forme commerciale de l'engagement (facture de freelance, société à responsabilité limitée, assujettissement à la TVA) ne détermine pas le traitement fiscal. C'est la substance de la relation de travail qui le détermine.
Si le montage ressemble à du salariat et fonctionne comme du salariat, le freelance travaille sous la direction du client, ne peut pas se faire remplacer, suit un horaire fixe, est intégré à l'équipe et ne supporte aucun risque économique réel, HMRC le traite comme "inside IR35" et l'impose comme du salariat. Si la relation est réellement indépendante et commerciale, elle est "outside IR35" et le freelance peut continuer à payer l'impôt sur les sociétés et à se verser des dividendes via sa PSC.
Les règles ont été introduites en 2000 pour mettre fin au "salariat déguisé", des salariés se convertissant en freelances en PSC pour réduire leur imposition tout en exerçant en substance le même poste. Le cadre initial de 2000 demandait au freelance de déterminer lui-même son statut. Les réformes de 2017 et 2021 ont fait remonter cette responsabilité dans la chaîne contractuelle, jusqu'au client final.
Ce qui a changé en avril 2021 pour le secteur privé
Avant avril 2021, dans le secteur privé, la PSC du freelance était responsable de la détermination du statut IR35 et de tout impôt sous-payé si cette détermination était erronée. Ce cadre rendait le contrôle difficile : HMRC courait après des milliers de PSC individuelles plutôt qu'après un nombre plus réduit de grands clients.
Le 6 avril 2021, les règles off-payroll applicables aux clients privés de taille moyenne et grande ont profondément changé. C'est désormais le client final qui établit le Status Determination Statement (SDS) et qui supporte le risque de conformité. L'obligation de prélever le PAYE et les NI incombe au payeur de la chaîne, c'est-à-dire généralement le client lui-même (s'il contracte directement avec la PSC) ou l'agence la plus proche de la PSC (dans les chaînes à plusieurs niveaux).
Pour les managers qui recrutent, c'est le changement structurel décisif : l'IR35 est désormais un problème de donneur d'ordre, pas un problème de freelance. Vous ne pouvez pas déléguer la qualification au freelance, et vous ne pouvez pas renvoyer la charge fiscale vers l'amont par une simple clause contractuelle : HMRC s'en tient à la position légale.
L'exemption des petites entreprises
La réforme d'avril 2021 ne s'applique pas aux "petits" clients du secteur privé. Un client est réputé petit (et donc dispensé d'établir le SDS) s'il ne remplit pas au moins deux des trois seuils suivants du Companies Act 2006 :
- Chiffre d'affaires annuel supérieur à 10,2 millions £
- Total de bilan supérieur à 5,1 millions £
- Plus de 50 salariés
Si votre entreprise est en dessous de deux de ces seuils, les règles antérieures à 2021 continuent de s'appliquer et la PSC détermine elle-même son statut. Dès que vous franchissez deux seuils, le régime piloté par le donneur d'ordre s'applique, généralement à partir du premier exercice suivant le franchissement, selon les règles de transition de HMRC. Si votre entreprise grandit et approche de la limite des petites entreprises, préparez la transition IR35 six à douze mois avant le déclenchement.
Qui établit le Status Determination Statement
Pour les clients privés de taille moyenne et grande, le SDS doit être :
- Établi par le client final, l'entreprise qui va réellement consommer les prestations du freelance, pas l'agence intermédiaire.
- Communiqué par écrit au freelance et à la partie suivante dans la chaîne contractuelle (en général l'agence).
- Motivé : le SDS doit inclure le raisonnement qui fonde la qualification, pas seulement le résultat.
- Réexaminé : si les conditions de travail changent en cours de mission, le SDS doit être revu.
HMRC impose aussi une procédure de contestation du statut. Si le freelance ou le payeur conteste le SDS, le client dispose de 45 jours pour répondre par une qualification confirmée ou révisée, motivation à l'appui. À défaut de réponse dans les 45 jours, la charge du PAYE et des NI est transférée au client : c'est l'une des règles opérationnelles les plus lourdes de conséquences de l'IR35, et l'une de celles que les petites équipes conformité oublient régulièrement.
Comment le statut IR35 est réellement déterminé
HMRC applique un faisceau d'indices issu de la jurisprudence sociale britannique. Les trois critères principaux et les tests plus larges dits "part and parcel" sont les suivants :
Prestation personnelle et remplacement
Le freelance peut-il faire exécuter la mission par un remplaçant, sans avoir besoin de l'accord du client ? Un droit de substitution réel et sans entrave est l'indice unique le plus fort d'un statut outside IR35. En pratique, la plupart des contrats qui survivent à un contrôle HMRC comportent une clause de substitution et une réalité de terrain qui la permet : un droit resté lettre morte, que les parties n'ont jamais eu l'intention d'honorer, est écarté par les tribunaux.
Contrôle
Qui contrôle comment, quand, où et quoi le freelance exécute ? Les freelances qui choisissent leurs horaires, leur méthode et qui ne sont pas intégrés à la ligne de reporting du client ressemblent davantage à de vrais indépendants. Les freelances avec des créneaux imposés, un manager chez le client, un badge dans l'annuaire du personnel et des points individuels réguliers ressemblent à des salariés.
Mutualité des obligations
Existe-t-il une obligation continue pour le client de proposer du travail et pour le freelance de l'accepter ? Une vraie relation de prestation est discrète : un projet défini, un livrable défini, une date de fin définie. Un contrat "evergreen" avec des reconductions en continu, des heures garanties et des jours payés quand il n'y a pas de projet ressemble à du salariat.
Les autres critères
HMRC prend aussi en compte le risque financier (le freelance perd-il de l'argent si le projet déborde ?), la fourniture du matériel, l'exclusivité, la durée de la mission et le fait que le freelance soit ou non "part and parcel" de l'organisation du client (adresse e-mail de l'entreprise, cartes de visite, titres internes, invitations aux événements du personnel). Aucun critère n'est décisif à lui seul : le tribunal regarde l'image d'ensemble. Pour une vue internationale des pays où des tests similaires s'appliquent, voir les pays où le risque de requalification des freelances est le plus élevé.
L'outil CEST, utile mais limité
HMRC publie un outil en ligne gratuit appelé Check Employment Status for Tax (CEST). Il pose une série de questions sur la mission et renvoie l'un de trois résultats : salarié au sens fiscal (inside IR35), indépendant (outside IR35), ou impossible à déterminer.
HMRC s'engage à respecter les résultats de CEST, mais uniquement si les informations fournies sont exactes et reflètent la réalité du travail. C'est là toute la nuance. Une qualification CEST fondée sur le seul texte du contrat, sans référence au fonctionnement réel de la relation, est fragile en cas de contrôle. Les tribunaux privilégient systématiquement la réalité du travail sur l'habillage contractuel.
CEST est aussi très centré sur les questions de substitution et de contrôle, et il est connu pour renvoyer "impossible à déterminer" dans une minorité non négligeable de cas : une revue de 2023 l'estimait à environ un sur cinq. Pour toute mission contestable, le résultat de CEST doit être un élément parmi d'autres, pas la qualification entière. Quand la réponse est limite, faites réaliser une analyse juridique.
La responsabilité quand ça tourne mal
Si HMRC contrôle et conclut qu'un freelance était inside IR35 alors qu'il a été payé comme outside IR35, l'impôt sur le revenu non versé, les NI salariales, les NI patronales et l'Apprenticeship Levy deviennent exigibles. Sous le régime postérieur à 2021 :
- Le payeur (l'entité la plus proche de la PSC dans la chaîne) est par défaut le redevable. Si vous avez contracté directement avec la PSC du freelance, c'est vous.
- Dans les chaînes à plusieurs niveaux, la responsabilité peut remonter jusqu'au client si celui-ci n'a pas émis de SDS, n'a pas répondu à une contestation dans les 45 jours, ou a fourni une qualification dont il savait ou aurait dû savoir qu'elle était inexacte.
- Les intérêts courent à compter de la date d'exigibilité initiale de l'impôt. Les pénalités vont généralement de 0 % à 100 % de l'impôt dû selon le comportement, le maximum étant réservé aux cas "deliberate and concealed".
Pour le contexte plus large sur la responsabilité en matière d'EOR quand les choses tournent mal, voir ce qui se passe quand votre EOR se trompe et qui est responsable.
Pourquoi les équipes britanniques à forte proportion de freelances sont un risque structurel
Le paysage IR35 postérieur à 2021 a discrètement poussé une vague de freelances britanniques soit vers la paie via umbrella, soit vers l'emploi direct. Pour les donneurs d'ordre, trois schémas signalent un risque IR35 élevé :
- Des "freelances" de longue durée qui ressemblent à des permanents. Missions pluriannuelles, horaires fixes, encadrement par un salarié du client, intégration à la communication interne : c'est le schéma inside IR35 archétypal, et le plus facile à attaquer pour HMRC.
- Des qualifications "outside IR35" appliquées en bloc. Certains donneurs d'ordre ont émis après 2021 des qualifications "outside" en masse, sans examen au cas par cas. C'est aujourd'hui un axe de contrôle connu de HMRC : l'absence de motivation dans le SDS est en soi un signal d'alerte.
- Des PSC remplacées par des montages umbrella approximatifs. Certaines sociétés umbrella fragiles sur la conformité font elles-mêmes l'objet d'enquêtes. Passer par une umbrella n'immunise pas le client si celle-ci n'applique pas correctement le PAYE.
Pour la vision stratégique d'ensemble sur les structures freelance contre salariat, voir faut-il recruter des freelances ou des salariés à l'international et faites le quiz sur le risque de requalification pour éprouver vos engagements actuels.
Comment un EOR élimine le risque IR35
Quand vous engagez un travailleur britannique via un Employer of Record (EOR), l'EOR est l'employeur légal. Le travailleur est sous un contrat de travail britannique conforme, avec PAYE, NI, affiliation automatique à la retraite et droits légaux applicables dès le premier jour. Il n'y a :
- Aucune PSC dans la chaîne
- Aucun SDS à établir
- Aucune qualification CEST à défendre
- Aucune responsabilité IR35 pour vous en tant que donneur d'ordre
Le traitement fiscal est celui du salariat, point final. L'EOR vous facture un coût d'emploi unique tout compris (salaire + NI patronales + retraite + frais de service), et vous dirigez le travail. C'est pourquoi, pour les entreprises qui utilisent aujourd'hui des freelances britanniques de longue durée ou qui basculent des freelances sur la paie pour des raisons d'IR35, l'EOR est en général la voie la plus rapide et la plus propre vers la conformité, plus rapide que la création d'une société britannique (3 à 6 mois) et sans la charge d'effectif que suppose la gestion de votre propre paie.
Que faire si vous engagez aujourd'hui des freelances britanniques
Une liste d'actions concrètes pour tout donneur d'ordre qui passe en revue son portefeuille de freelances britanniques en 2026 :
- Passez chaque mission active au test CEST. Documentez les données saisies et le résultat. Pour les résultats "impossible à déterminer" ou limites, faites réaliser une analyse de statut par un spécialiste.
- Émettez des Status Determination Statements. Pour chaque mission concernée, produisez et communiquez un SDS motivé. "Inside" comme "outside" exigent une motivation documentée.
- Auditez votre chaîne contractuelle. Si vous passez par des agences ou des umbrellas, confirmez par écrit qui est le payeur, comment le PAYE est appliqué, et que l'agence ou l'umbrella est elle-même conforme. Les sociétés umbrella fragiles ont produit à répétition une exposition côté client.
- Convertissez les freelances inside IR35 en salariés via un EOR. Pour tout poste durable qui ressort systématiquement "inside" ou limite, envisagez de convertir la mission en emploi direct via un EOR. Cela referme le risque et stabilise aussi le poste du point de vue RH.
- Maintenez le processus SDS vivant. Réexaminez les qualifications quand les conditions de travail changent, quand les contrats sont renouvelés, et chaque fois qu'une mission dépasse les 12 mois.
Choisir un EOR pour recruter au Royaume-Uni
Tous les EOR ne sont pas spécialistes du Royaume-Uni. Cherchez des prestataires qui offrent : une paie opérée en direct et enregistrée auprès de HMRC (pas purement sous-traitée), un accompagnement documenté sur l'IR35, l'expérience de la conversion de freelances en salariés, la conformité à l'affiliation automatique à la retraite (NEST ou un régime privé) et un historique propre sur la réconciliation des NI patronales. Comparez les options côte à côte avec l'outil de comparaison Compareor, privilégiez les prestataires à l'onboarding le plus rapide pour les conversions de freelance à salarié, et utilisez la checklist de sélection d'un EOR pour dérouler les questions d'achat.
Avant de signer tout engagement britannique, soyez explicite sur le coût. Les NI patronales britanniques à 15 % (depuis avril 2025) plus l'affiliation automatique à la retraite (cotisation patronale minimale de 3 %) ajoutent environ 18 % au salaire, en plus des frais de service de l'EOR. Pour le budget, voir combien coûte réellement un EOR, pays par pays et les frais cachés des contrats EOR. Pour la liste de due diligence en 12 questions, voir comment évaluer un prestataire EOR.
L'IR35 dans le paysage réglementaire plus large de 2026
Le Royaume-Uni est l'une des cinq juridictions qui durcissent en 2026 le contrôle de la frontière entre freelance et salarié, aux côtés de la France, l'Espagne, le Brésil et l'Allemagne. Pour les entreprises américaines qui s'étendent, le sujet est particulièrement important car l'approche américaine par défaut, qui consiste à engager les travailleurs étrangers comme des "prestataires équivalents 1099", ne se transpose pas au Royaume-Uni sans un risque fiscal sérieux. Lisez le manuel du recrutement à distance pour les entreprises américaines qui s'étendent en Europe et les 7 évolutions du droit du travail en 2026 qui affectent le recrutement international pour le contexte entre juridictions.
Questions fréquentes
Qui est responsable de la détermination du statut IR35 en 2026 ?
Pour les clients privés de taille moyenne et grande, le client final. Pour les petits clients (en dessous de deux des trois seuils du Companies Act : 10,2 M£ de chiffre d'affaires, 5,1 M£ de total de bilan, 50 salariés), la PSC du freelance continue de s'auto-qualifier sous les règles antérieures à 2021. Les organismes publics sont sous le régime piloté par le client depuis 2017.
Quelle est la sanction en cas de qualification IR35 erronée ?
HMRC réclame l'impôt sur le revenu non versé, les NI salariales, les NI patronales et l'Apprenticeship Levy, plus les intérêts à compter de la date d'exigibilité initiale. Les pénalités vont de 0 % à 100 % de l'impôt dû selon le comportement, typiquement de 15 à 30 % pour une erreur par négligence, davantage pour une erreur délibérée ou dissimulée.
Passer par une société umbrella élimine-t-il le risque IR35 ?
Une umbrella conforme applique le PAYE et les NI pour le compte du travailleur, ce qui peut évacuer la question IR35, mais seulement si elle est réellement conforme. Les montages umbrella fragiles (mini-umbrella companies, schémas de frais gonflés, rémunération déguisée) créent leur propre risque de contrôle, qui peut retomber sur le client. Un contrat de travail via un EOR est plus propre et plus défendable pour les missions de longue durée.
En combien de temps puis-je basculer un freelance britannique sur la paie d'un EOR ?
L'onboarding EOR britannique prend typiquement 2 à 5 jours ouvrés une fois le contrat et les documents de conformité réunis, nettement plus vite que les 3 à 6 mois nécessaires à la création d'une société britannique. Quand le freelance est déjà sur place et dispose d'un numéro de National Insurance, les conversions dans la semaine sont courantes avec les prestataires EOR les plus rapides.
Un EOR peut-il émettre un SDS à ma place ?
Non, mais une fois le travailleur salarié via l'EOR, il n'y a plus de SDS à émettre. La relation est du salariat, donc l'IR35 ne s'applique pas. Si vous conservez des freelances en PSC à côté des salariés EOR, l'obligation de SDS pour ces PSC reste la vôtre en tant que client final.
Et les freelances britanniques à distance qui travaillent pour un client américain ?
La localisation du client ne change pas la position IR35 : ce qui compte, c'est de savoir si le client est une entité britannique de taille moyenne ou grande enregistrée fiscalement, ou si le freelance fournit des services à un client final britannique. Les clients américains sans établissement au Royaume-Uni sont historiquement restés hors du régime piloté par le donneur d'ordre, mais HMRC a resserré cette lecture dans ses dernières lignes directrices. Pour tout montage États-Unis vers Royaume-Uni, prenez conseil avant de supposer que les règles ne s'appliquent pas.
En résumé
L'IR35 en 2026 est un régime de conformité qui punit l'ambiguïté. Les relations de freelance britanniques longues et mal structurées portent un risque résiduel disproportionné par rapport à la souplesse commerciale qu'elles offrent. Pour toute mission qui ressemble à du salariat et fonctionne comme du salariat, l'emploi direct via un EOR britannique est plus propre, plus rapide, et sort totalement le risque IR35 de l'équation.
Commencez par le quiz sur le risque de requalification pour révéler votre exposition, présélectionnez les prestataires spécialistes du Royaume-Uni sur le classement des EOR au Royaume-Uni, et comparez-les côte à côte avec l'outil de comparaison Compareor avant de signer.
Obtenir votre sélection
Prend environ 3 minutes. Aucun compte requis.
August 17, 2026
6 min de lecture
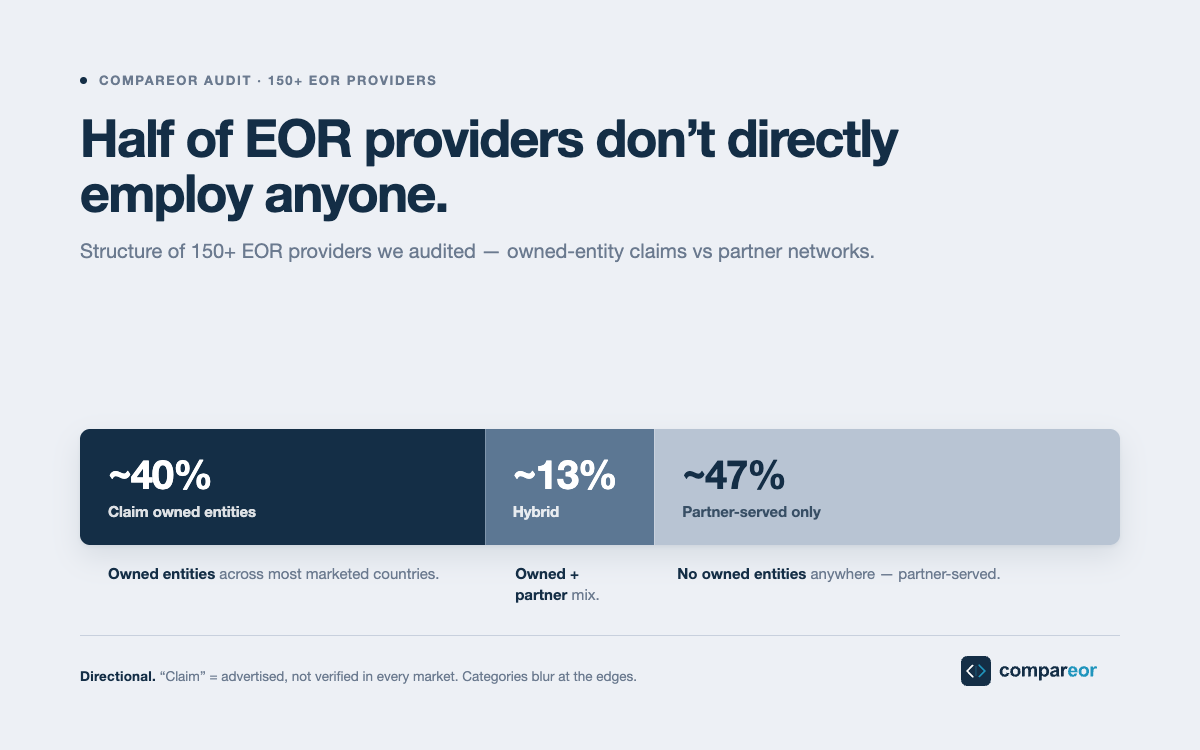
J'ai vérifié la structure de 150+ prestataires EOR. Voici combien possèdent vraiment leurs entités
Environ 40 % des prestataires EOR que j'ai audités revendiquent et documentent des entités en propre dans la plupart des pays qu'ils commercialisent. Environ 12 à 15 % pratiquent un hybride honnête. Environ 45 à 50 % fonctionnent uniquement en modèle partenaire, sans entité en propre nulle part. Les chiffres, la méthodologie, la seule réserve honnête, et ce que cela signifie pour les acheteurs.

August 17, 2026
6 min de lecture
Tout contrat EOR a une date d'expiration
Le modèle EOR a une date d'expiration intégrée, quelque part entre 15 et 20 salariés dans un même pays. Au-delà de ce seuil, l'EOR cesse d'être l'option la moins chère et devient un impôt sur la croissance. La plupart des entreprises le ratent pendant un an ou plus, parce que le contrat n'en parle pas et que personne en interne n'est chargé de le remarquer.

August 17, 2026
13 min de lecture
9 questions à poser en démo EOR (celles qu'ils espèrent que vous ne poserez pas)
Les commerciaux EOR ont des réponses rodées aux cinq questions que pose tout acheteur. Ces neuf-là sont celles qu'ils espèrent que vous ne poserez pas : entité en propre ou partenaire, spread FX par écrit, marge sur les avantages sociaux, profondeur de l'indemnisation, références issues de litiges. À utiliser comme checklist de démo.
Restez informé sur le recrutement international
Recevez chaque semaine des analyses sur les tendances de l'EOR, les mises à jour de conformité et des stratégies d'optimisation des coûts

Trouvez un meilleur EOR — sans risque
Comparez les prestataires EOR pour obtenir des informations sur les coûts, la couverture et la flexibilité des contrats, afin de garantir la conformité et la continuité de la paie.


