
Margen de divisas: la tarifa de EOR que nadie revela en las llamadas de venta
De las siete capas de coste de un contrato de EOR típico, el margen de divisas es la más opaca y, en un equipo de 20 empleados, cuesta más al año que el descuento negociado sobre la tarifa de servicio. Referencias por proveedor, desde Deel (0 %) hasta los proveedores tradicionales (más del 5 %), más la cláusula contractual que fija el diferencial.


El margen de divisas es la tarifa de EOR que no aparece en ningún presupuesto
De las siete capas de coste de un contrato de EOR típico, el margen de divisas es la más opaca y la que menos se comenta. No aparece como partida en los presupuestos. No sale en las llamadas de demostración salvo que el comprador pregunte directamente. No se incluye en las comparativas de precios estándar. Y sin embargo, en un contrato internacional típico de 20 empleados, cuesta más al año que el descuento negociado sobre la tarifa de servicio principal.
El mecanismo es simple. Se paga al EOR en USD, EUR o GBP. Los empleados cobran en MXN, BRL, INR o cualquier otra moneda local. La conversión entre esas dos monedas ocurre en algún punto de la estructura de costes, y el EOR se queda con el diferencial entre el tipo que obtiene en el mercado mayorista y el tipo que cobra al cliente. Ese diferencial, normalmente del 1 % al 3 % pero con un rango que va del 0 % a más del 5 % en el sector, es el margen de divisas. Sobre 100.000 $/mes de nómina en moneda local, un diferencial del 3 % son 36.000 $ al año. Un diferencial del 1 % son 12.000 $. La diferencia es de 24.000 $ al año, invisible en las cifras principales.
A la mayoría de los compradores ni se les ocurre preguntar, porque las divisas no se presentan como una tarifa. El presupuesto no lo llama margen de divisas. El contrato normalmente no especifica una metodología de tipo de cambio. La factura muestra un total en moneda de facturación sin el cálculo de la conversión. Y el equipo comercial del proveedor está entrenado para no ofrecer información que nadie le pide. Este artículo explica cómo funciona el margen de divisas a nivel mecánico, por qué permanece oculto, cuánto cuesta en realidad, dónde se esconde en el presupuesto y cómo negociarlo a la baja o eliminarlo antes de firmar. Conviene combinarlo con el decodificador de presupuestos y el manual de negociación para el flujo de compra completo.
Cómo funciona realmente el margen de divisas de un EOR
El mecanismo, en tres pasos. Primero, el EOR recibe el pago en la moneda de facturación (USD, EUR, GBP) que cubre los salarios brutos, las cargas obligatorias del empleador, los beneficios y la tarifa de servicio, denominado todo en la moneda del cliente aunque los pagos subyacentes se vayan a realizar en monedas locales. Segundo, el EOR convierte el coste en moneda local a la moneda de facturación aplicando un tipo de cambio que fija a su propia discreción, dentro de lo que permite el texto del contrato. Tercero, cuando recibe el pago, el EOR vuelve a convertir a moneda local a través de su banco o su tesorería, y captura el diferencial entre el tipo mayorista que obtiene y el tipo que ha cobrado.
El tipo mayorista que recibe el EOR está muy cerca del tipo medio de mercado, es decir, el tipo al que los bancos negocian divisas entre sí y que Bloomberg, XE, OFX y Reuters publican en tiempo real. Ese es el suelo. El tipo que el EOR cobra al cliente está por encima de ese suelo en cierto diferencial, y ese diferencial es el margen. El recorrido, etapa por etapa:
Tipo medio de mercado: el tipo interbancario que publican XE, Bloomberg y OFX. Es lo que los bancos se pagan entre sí en el mercado mayorista.
Tipo mayorista del EOR: tipo medio de mercado más 0 a 30 puntos básicos. Es lo que recibe realmente la tesorería del EOR cuando convierte.
Tipo minorista del EOR: tipo medio de mercado más el diferencial declarado (el margen). Es el tipo al que se factura al cliente.
Margen de divisas: tipo minorista menos tipo mayorista. Es el ingreso por divisas que obtiene el EOR en cada transacción.
El diferencial es el margen de divisas del proveedor. Va del 0 % (Deel publica una política de tipo medio de mercado) a más del 5 % (algunos proveedores tradicionales). La mayoría se sitúa en la franja del 1,5 % al 3 %. La cifra casi nunca se expresa en lenguaje claro; suele quedar embebida en cláusulas contractuales lo bastante vagas como para permitir discrecionalidad, como "tipo de mercado vigente", "tipo bancario" o "conversión al tipo de cambio aplicable", en lugar de una metodología concreta.
Por qué los proveedores no revelan el margen de divisas
Cinco razones por las que las divisas se quedan en segundo plano en toda conversación comercial de EOR.
El margen es lo bastante grande como para importar. Para un proveedor que mueve más de 10 millones de dólares al mes en volumen de nómina entre divisas, un diferencial del 2 % son más de 200.000 $ mensuales de margen puro. Revelar la metodología de tipo de cambio y comprometerse con un diferencial concreto entrega margen relevante a la negociación. El incentivo para mantenerlo discrecional es real.
La discrecionalidad es operativa, no solo comercial. Un proveedor que cotiza un diferencial fijo pierde flexibilidad para gestionar el riesgo de tesorería, los costes de cobertura y los gastos operativos, sobre todo en mercados con divisas volátiles. Parte del lenguaje discrecional responde a flexibilidad operativa real y no a una captura pura de margen. El comprador no puede distinguir fácilmente cuál es cuál.
Comparar es más difícil cuando las divisas van empaquetadas. Si los proveedores declararan los diferenciales de divisas de forma explícita, los compradores podrían compararlos igual que comparan las tarifas de servicio principales. Mientras las divisas queden diluidas en el total en moneda de facturación, una comparación equivalente exige al comprador un trabajo manual de ingeniería inversa que la mayoría no va a hacer.
Los compradores casi nunca preguntan. Los equipos de compras están entrenados para negociar la tarifa de servicio principal. Pocos lo están para preguntar por las divisas, menos aún para exigir cifras concretas por escrito, y todavía menos para insistir en un texto contractual que fije la metodología del diferencial, el momento de la conversión y la uniformidad entre divisas.
La tarifa no es fácil de auditar a posteriori. Sin la metodología de tipo de cambio en el contrato, la factura llega en moneda de facturación y el comprador no puede reconstruir qué tipo se aplicó. Incluso con la metodología declarada, auditar cada factura contra datos históricos de divisas da trabajo, y la mayoría de los compradores no lo hace.
El efecto combinado es una tarifa que casi todo el mundo paga y que casi nadie negocia.
Cuánto cuesta realmente el margen de divisas: las cuentas
Cifras concretas, sobre la base de un equipo internacional de 20 empleados con un salario bruto medio de 5.000 $/mes por empleado. Eso son 100.000 $/mes de nómina en moneda local, o 1,2 millones de dólares al año. El coste en divisas según el nivel de diferencial:
Diferencial del 0 % (política de tipo medio de mercado de Deel): 0 $/mes. 0 $ al año. 0 $ en tres años.
Diferencial del 1 % (lo mejor del mercado fuera de Deel): 1.000 $/mes. 12.000 $ al año. 36.000 $ en tres años.
Diferencial del 2 % (proveedor grande típico): 2.000 $/mes. 24.000 $ al año. 72.000 $ en tres años.
Diferencial del 3 % (proveedor de gama media típico): 3.000 $/mes. 36.000 $ al año. 108.000 $ en tres años.
Diferencial del 5 % (proveedor tradicional o regional): 5.000 $/mes. 60.000 $ al año. 180.000 $ en tres años.
Para poner contexto, el descuento negociado sobre la tarifa de servicio principal en una operación de 20 empleados suele ser de 50 a 100 $ por empleado y mes, es decir, de 12.000 a 24.000 $ al año. Pasar de un diferencial de divisas del 3 % a uno del 1 % en el mismo contrato supone ahorrar 24.000 $ al año. Eso es igual o mayor que el descuento sobre la tarifa principal en el que se centra casi todo equipo de compras.
El coste escala de forma lineal con el volumen. Con 50 empleados, un diferencial del 3 % cuesta 90.000 $ al año. Con 100 empleados, 180.000 $ al año. A escala de grandes empresas, el margen de divisas puede superar todos los ingresos por tarifa de servicio del EOR en ese mismo contrato. La prioridad de compras debería cambiar en consecuencia: a volúmenes altos, las divisas son la variable más importante de la estructura de costes, no la tarifa principal.
Referencias de divisas por proveedor en 2026
Sobre la base del análisis de Compareor de 1.200+ presupuestos de EOR y de datos de facturas posteriores a la firma hasta el primer trimestre de 2026, el diferencial de divisas por proveedor:
Deel: política publicada, tipo medio de mercado, diferencial del 0 %. Diferencial declarado real en el primer trimestre de 2026: 0 %.
Remote: política publicada, tipo medio de mercado más 0,5 % a 1,5 %. Real: ~1,2 % de media.
Native Teams: política publicada, tipo medio de mercado más 0 % a 1 %. Real: ~0,8 % de media.
Rippling EOR: política publicada, tipo medio de mercado más 1 %. Real: ~1,0 % medido.
Boundless: política publicada, tipo medio de mercado más 1 %. Real: ~1,0 % declarado.
Oyster: política publicada, tipo medio de mercado más 1,5 %. Real: ~1,5 % de media.
Multiplier: política publicada, "tipo bancario" (vago). Real: ~2,2 % declarado, ~2,8 % medido.
Papaya Global: política publicada, "tipo bancario más margen". Real: ~2,5 % de media.
Velocity Global: política publicada, "tipo de mercado vigente". Real: del 2,5 % al 3 % declarado.
Atlas (foco en Latinoamérica): política publicada, discrecional. Real: del 2,5 % al 3,5 % medido.
Proveedores tradicionales o regionales: política publicada, discrecional y a menudo opaca. Real: del 3 % a más del 5 %.
La tendencia de 2024 a 2026 ha sido de compresión. El diferencial de divisas declarado medio del mercado era del 2,7 % en el primer trimestre de 2024 y del 1,8 % en el primer trimestre de 2026, una reducción del 33 % en dos años, impulsada en buena parte por la política de tipo medio de mercado de Deel, que ha arrastrado al resto del mercado hacia la transparencia. La compresión es asimétrica: los proveedores de primer nivel se han movido de forma significativa, los de gama media lo han hecho de forma modesta y los tradicionales apenas se han movido.
Dónde se esconde el margen de divisas en el presupuesto
Cinco sitios donde mirar en un presupuesto de EOR típico.
El total en moneda de facturación sin referencia en moneda local. Si el presupuesto muestra 5.500 $/mes por empleado sin el desglose subyacente en moneda local, las divisas ya están incorporadas y son invisibles. Hay que exigir siempre la versión del presupuesto en moneda local junto con la versión en moneda de facturación. La cifra en moneda local es el ancla de la auditoría.
El texto sobre metodología de tipo de cambio en el contrato. Hay que buscar FX, conversión de divisa, tipo de cambio o tipo aplicable. Si aparecen expresiones como tipo de mercado vigente, tipo bancario, tipo determinado por el Proveedor de Servicios o tipo de cambio vigente sin una metodología concreta, la discrecionalidad queda blindada y no hay vía de auditoría.
El momento de la conversión. Algunos proveedores convierten al emitir la factura. Otros, al recibir el pago. Otros usan una media mensual. Cada momento tiene implicaciones distintas, y el proveedor elige el que en promedio le resulta más favorable. El contrato debería especificar la fecha de conversión, idealmente el último día hábil del mes de nómina o una referencia fija equivalente.
Variación por divisa. Algunos proveedores cobran diferenciales distintos según la divisa: diferencial pequeño en EUR/USD/GBP y diferencial mayor en divisas volátiles (ARS, TRY, NGN). Un compromiso de diferencial único promedia esto; la declaración por divisa expone la variación. Hay que exigir una de las dos cosas.
El formato de la factura mensual. Una vez en marcha, las facturas mensuales deberían mostrar el coste en moneda local, el tipo de cambio aplicado y el total en moneda de facturación, los tres en la misma línea. Si la factura solo muestra el total en moneda de facturación, no se puede auditar el tipo de cambio de forma retroactiva. Ese formato de factura es en sí mismo una señal sobre la transparencia del proveedor.
Las palancas de divisas ocultas que la mayoría de compradores pasa por alto
Más allá de la cifra principal del diferencial, cuatro mecanismos que usan los proveedores para capturar margen adicional incluso después de declarar un diferencial.
Arbitraje en el momento de la conversión. Si el contrato dice conversión en la fecha de emisión de la factura, el proveedor puede elegir cuándo emitirla dentro de una ventana, y esa elección le favorecerá cuando las divisas se muevan en una dirección previsible. Mejor redacción contractual: conversión al tipo medio de mercado del último día hábil del mes de nómina, una fecha fija sin discrecionalidad.
Mezcla de diferenciales entre divisas. Un proveedor que cotiza un diferencial de divisas del 1,5 % agregado puede estar cobrando un 1 % en las divisas estables y un 3 % en las volátiles. La cifra mezclada suena razonable; la realidad por divisa es peor. Hay que exigir declaración por divisa o un compromiso de tope único que se aplique con independencia de la divisa.
Manipulación de la media mensual. Algunos proveedores convierten al tipo medio mensual, que suena neutral pero permite al proveedor seleccionar la media mensual más favorable entre las lecturas diarias. Mejor redacción contractual: tipo de contado en una fecha concreta, o el tipo diario de la fecha de pago, ambos auditables contra fuentes publicadas.
El diferencial de intereses del depósito. Muchos EOR mantienen un depósito de nómina (de 1 a 2 meses de nómina prevista, ingresados por adelantado). Ese depósito permanece en la cuenta del proveedor en la moneda de facturación del cliente, generando intereses, a veces durante toda la vigencia del contrato. Esos intereses son margen implícito, muy próximo al de divisas. Conviene negociar o bien la exención del depósito, o bien una cláusula de traspaso de intereses.
Cómo negociar las divisas en el contrato: un manual en 4 pasos
Paso 1: pedir la cifra en la llamada de demostración. Pregunta directa: ¿Cuál es su diferencial de divisas sobre el tipo medio de mercado y se compromete a esa cifra en nuestro contrato? Hay que documentar la respuesta por escrito inmediatamente después de la llamada. Si el comercial no puede comprometer una cifra, esa es la respuesta a la pregunta original.
Paso 2: llevar el texto concreto al contrato. Cláusula a insertar: Conversión de divisa al tipo medio de mercado publicado por XE.com el último día hábil del mes de nómina, más un diferencial máximo de 150 puntos básicos, aplicado de forma uniforme a todas las divisas. Esto fija de golpe la metodología, el momento, el diferencial y la uniformidad entre divisas. Un tope de 100 a 150 puntos básicos es razonable; cualquier cifra superior debería justificarse de forma específica.
Paso 3: exigir transparencia en la factura. El contrato debería especificar el formato de la factura: coste en moneda local, tipo de cambio aplicado y total en moneda de facturación, todo en cada línea, para cada empleado y cada mes. Esto hace que las divisas sean auditables factura a factura y crea responsabilidad después de firmar.
Paso 4: añadir un derecho de auditoría. Cláusula a insertar: El Proveedor facilitará, a petición del Cliente, el tipo de cambio documentado aplicado a cada factura junto con la evidencia que lo respalde (por ejemplo, captura de pantalla o registro de API del tipo de XE en la fecha correspondiente). Es un compromiso de bajo coste que los proveedores deberían aceptar sin resistencia, y establece capacidad de verificación durante toda la vigencia del contrato.
Cuándo las divisas son el mayor riesgo del contrato
Tres escenarios en los que las divisas dominan la decisión de compra.
Mercados con divisas volátiles. Argentina, Turquía, Egipto, Nigeria, Líbano, partes de África y, en periodos de tensión, a veces Brasil o India. En estos mercados, las divisas se mueven entre un 10 % y un 30 % al año, a veces en un solo mes. Un diferencial del 2 % al 3 % se multiplica por la volatilidad, y el proveedor absorbe el riesgo de volatilidad manteniendo colchones más amplios, que acaban convertidos en margen incorporado. Conviene presionar con fuerza por la transparencia del diferencial en estos mercados, y valorar si el esquema de moneda de la nómina (contratos vinculados al dólar frente a moneda local pura) encaja realmente con la realidad operativa.
Contratos de alto volumen. A partir de 50 empleados, el impacto de las divisas escala de forma lineal mientras el descuento sobre la tarifa de servicio principal se va agotando. Un contrato de 100 empleados con un diferencial del 3 % cuesta 180.000 $ al año solo en divisas. A esta escala, la prioridad de negociación debería pasar de la tarifa principal al diferencial de divisas, porque los dólares marginales son mayores.
Contratos multidivisa. Si el equipo abarca 10+ países, se mantienen 10+ exposiciones a divisas de forma simultánea: monedas distintas, volatilidades distintas y diferenciales distintos si el proveedor aplica precios por divisa. La complejidad premia un compromiso de diferencial único aplicado de forma uniforme a todas las divisas del ámbito, en lugar de tipos por divisa fijados por el proveedor que arbitran la combinación de países.
Cómo tratan las divisas los asesores de Compareor en la evaluación
Por sí solas, las divisas son un tema difícil de negociar. La mecánica es técnica, el texto contractual es denso, los proveedores no tienen ganas de revelar nada y la mayoría de compradores no dispone de una referencia con la que anclarse. Un asesor de Compareor cambia esto de tres formas.
La referencia. El asesor sabe cómo es el diferencial de divisas típico de cada proveedor en el sector (según la tabla anterior) y lleva esos datos a la negociación. Estamos viendo un 1,2 % del Proveedor X en operaciones similares: su presupuesto del 2,5 % tiene que bajar o necesitamos entender por qué. Anclar sobre el diferencial medido, y no sobre lo que afirma el proveedor, cambia la conversación de forma material.
El texto contractual. El asesor aporta la redacción concreta que fija la metodología de divisas, el momento, el tope del diferencial y el derecho de auditoría. Esa redacción está contrastada con proveedores, ya ha sido aceptada por proveedores similares en operaciones similares, así que la resistencia se minimiza y la negociación se centra en la cifra y no en la estructura.
El análisis por divisa. En contratos multipaís, el asesor analiza la exposición real a divisas de la combinación de países e identifica si resulta óptima una estructura de diferencial único o un compromiso por divisa. Es el trabajo que la mayoría de equipos de compras no tiene tiempo de hacer por su cuenta.
El servicio es gratuito para los compradores (Compareor cobra del proveedor al cierre, no del cliente) y el trabajo de divisas encaja dentro del flujo de compra más amplio descrito en el manual de negociación, el decodificador de presupuestos y la guía de señales de alarma en contratos. Solicite un asesor de Compareor antes de firmar.
Preguntas frecuentes
¿Cuál es un diferencial de divisas justo en un contrato de EOR en 2026?
Cualquier cifra igual o inferior al 1,5 % (150 puntos básicos) sobre el tipo medio de mercado es justa en el mercado actual. Por debajo del 1 % es excelente. Entre el 1,5 % y el 2,5 % es la media del sector y merece negociación. Por encima del 2,5 % está por encima de mercado y debería cuestionarse con datos de referencia. Por encima del 4 % es estructuralmente problemático: conviene plantearse otro proveedor.
¿Por qué Deel ofrece un diferencial de divisas del 0 %?
Deel introdujo su política de tipo medio de mercado en 2022 como diferenciador competitivo y recupera margen a través de su tarifa de servicio principal y de la estructura de beneficios, no a través de las divisas. Que el coste total sea menor depende del resto del contrato, porque la tarifa principal de Deel suele estar en la parte alta del mercado, pero la transparencia en divisas es real y la metodología es auditable.
¿Cómo se verifica el tipo de cambio a posteriori?
Si el contrato especifica la metodología (por ejemplo, tipo medio de mercado de XE del último día hábil del mes), se puede contrastar cada factura con los datos históricos de XE, que son públicos. Para auditar, hay que pedir al proveedor la evidencia del tipo aplicado, un compromiso de bajo coste que debería facilitar cuando se le solicite.
¿Cuál es la diferencia entre el tipo medio de mercado y el tipo bancario?
El tipo medio de mercado es el tipo interbancario al que los bancos negocian divisas entre sí: es el suelo mayorista, y es lo que publican XE, Bloomberg y OFX. El tipo bancario es el tipo minorista que los bancos cobran a sus clientes, que se sitúa entre un 1 % y un 3 % por encima del tipo medio de mercado según el banco y la divisa. Tipo bancario en los contratos de EOR es un término vago que normalmente significa lo que nos dé el banco del proveedor, más nuestro margen.
¿Conviene pagar al EOR en moneda local en lugar de en USD/EUR/GBP?
A veces. Si existen ingresos naturales en moneda local (una oficina comercial en el mismo país), pagar en moneda local elimina por completo la conversión de divisa en ese par. La mayoría de las empresas no están en esa situación y la complejidad operativa no compensa con volúmenes bajos. En contratos de alto volumen en un solo país, merece la pena modelarlo.
¿Se puede negociar el margen de divisas en contratos pequeños?
Sí, pero en menor medida. Por debajo de 5 empleados, es poco probable bajar del 1,5 % al 2 % de diferencial con la mayoría de proveedores. Entre 5 y 15 empleados, un 1,5 % es alcanzable. Por encima de 15 empleados, un 1 % o menos es realista, y a partir de 50 empleados, entre el 0 % y el 0,5 % es alcanzable con el proveedor adecuado.
¿Qué pasa con la exposición a divisas cuando hay mucha volatilidad?
En mercados con divisas volátiles, el comportamiento de los proveedores varía. Algunos absorben la volatilidad dentro del diferencial acordado (lo preferible desde el punto de vista del comprador). Otros invocan cláusulas de cambio material para volver a cotizar cuando la divisa se mueve más de cierto umbral (problemático: conviene leer la guía de señales de alarma para saber cómo definir material). El texto contractual importa más en mercados volátiles que en estables.
En resumen
El margen de divisas es la partida de coste más opaca de un contrato de EOR típico y la capa de coste que los compradores subestiman con más constancia. En un equipo de 20 empleados, la diferencia entre un diferencial de divisas bien negociado y uno cotizado por defecto es de 24.000 a 36.000 $ al año. En un equipo de 100 empleados, la diferencia es de 120.000 a 180.000 $ al año. En la mayoría de los contratos, eso supera el descuento sobre la tarifa principal en el que se centró el equipo de compras.
Tres principios separan a los compradores que gestionan bien las divisas de los que pagan tipos por defecto. Primero, pedir la cifra en la llamada de demostración y exigirla por escrito. El lenguaje vago preserva la discrecionalidad del proveedor; el lenguaje concreto preserva la del cliente. Segundo, fijar en el contrato la metodología, el momento, el tope y la uniformidad entre divisas, todo a la vez: una sola cláusula lo consigue. Tercero, exigir transparencia en la factura mensual para que el coste sea auditable en tiempo real y no algo teórico después de firmar.
Si quiere ayuda para blindar las divisas en su contrato concreto, un asesor de Compareor aporta los datos de referencia, la redacción contrastada con proveedores y el análisis por divisa de su combinación de países, todo en una llamada, todo gratis, todo antes de firmar. La referencia es gratis. La cláusula es gratis. El único coste es firmar un contrato con la cláusula de divisas por defecto y descubrir, varias facturas después, cuál era realmente el diferencial.
Obtén tu lista de candidatos
Tarda ~3 minutos. No necesitas crear una cuenta.
August 17, 2026
6 min de lectura
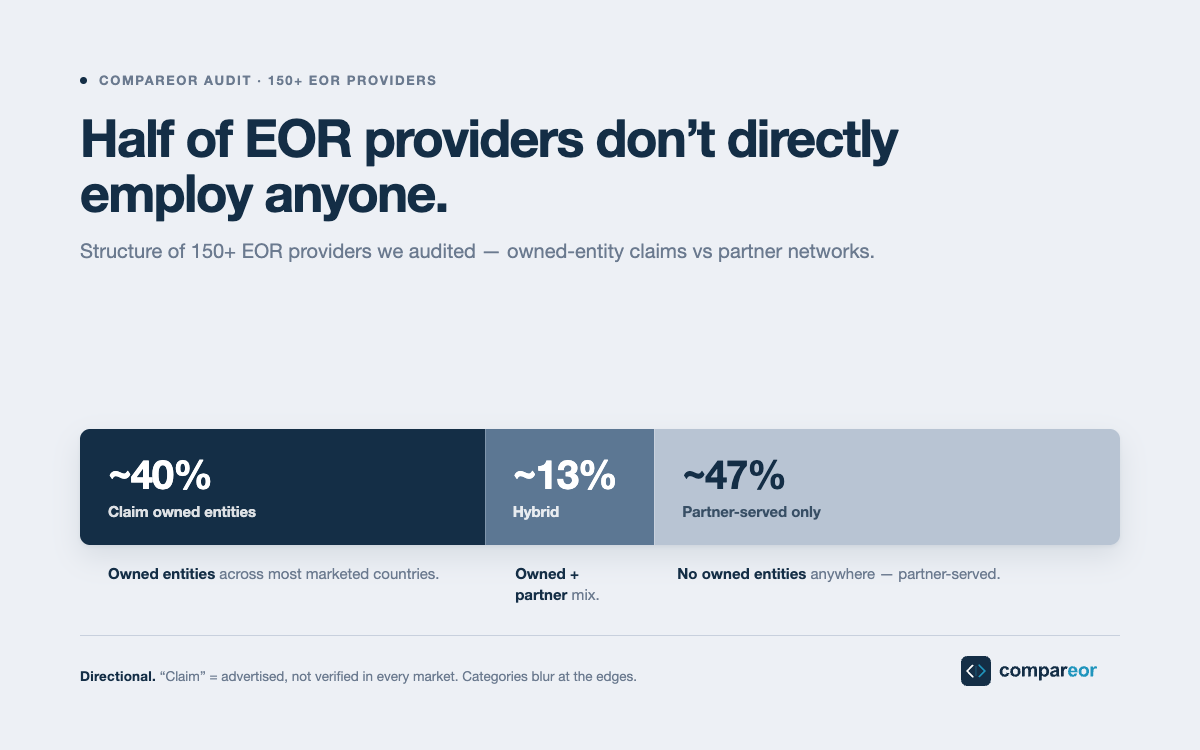
He revisado la estructura de 150+ proveedores EOR. Estos son los que de verdad poseen sus entidades.
Alrededor del 40 % de los proveedores EOR que he auditado declara y acredita entidades propias en la mayoría de los países que comercializa. Entre un 12 y un 15 % opera un híbrido honesto. Entre un 45 y un 50 % se apoya solo en socios, sin entidades propias en ningún sitio. Las cifras, la metodología, la única advertencia honesta y qué significan para los compradores.

August 17, 2026
6 min de lectura
Todo contrato de EOR tiene fecha de caducidad
El modelo EOR lleva incorporada una fecha de caducidad, en algún punto entre 15 y 20 empleados en un mismo país. Pasado ese umbral, el EOR deja de ser la opción más barata y pasa a ser un impuesto sobre el crecimiento. La mayoría de las empresas tarda un año o más en verlo, porque el contrato no lo menciona y dentro nadie es responsable de darse cuenta.

August 17, 2026
13 min de lectura
9 preguntas para la llamada de demo de un EOR (las que esperan que no se hagan)
Los comerciales de EOR tienen respuestas ensayadas para las cinco preguntas que hace todo comprador. Estas nueve son las que esperan que no se hagan: entidad propia o socio, diferencial de FX por escrito, margen sobre beneficios, alcance de la indemnidad, referencias de clientes que pasaron por un conflicto. Úselas como checklist en la llamada de demo.
Mantente al día sobre la contratación global
Recibe información semanal sobre tendencias de EOR, actualizaciones de cumplimiento y estrategias de ahorro de costes

Encuentra un mejor EOR, sin riesgos
Compara proveedores de EOR para obtener información sobre costes, cobertura y flexibilidad contractual, garantizando el cumplimiento normativo y la continuidad de las nóminas.


